Kaufpreisfaktor
Kaufpreis ÷ Jahreskaltmiete. Ein Verhältnis, keine Angabe zur tatsächlichen Amortisationsdauer.
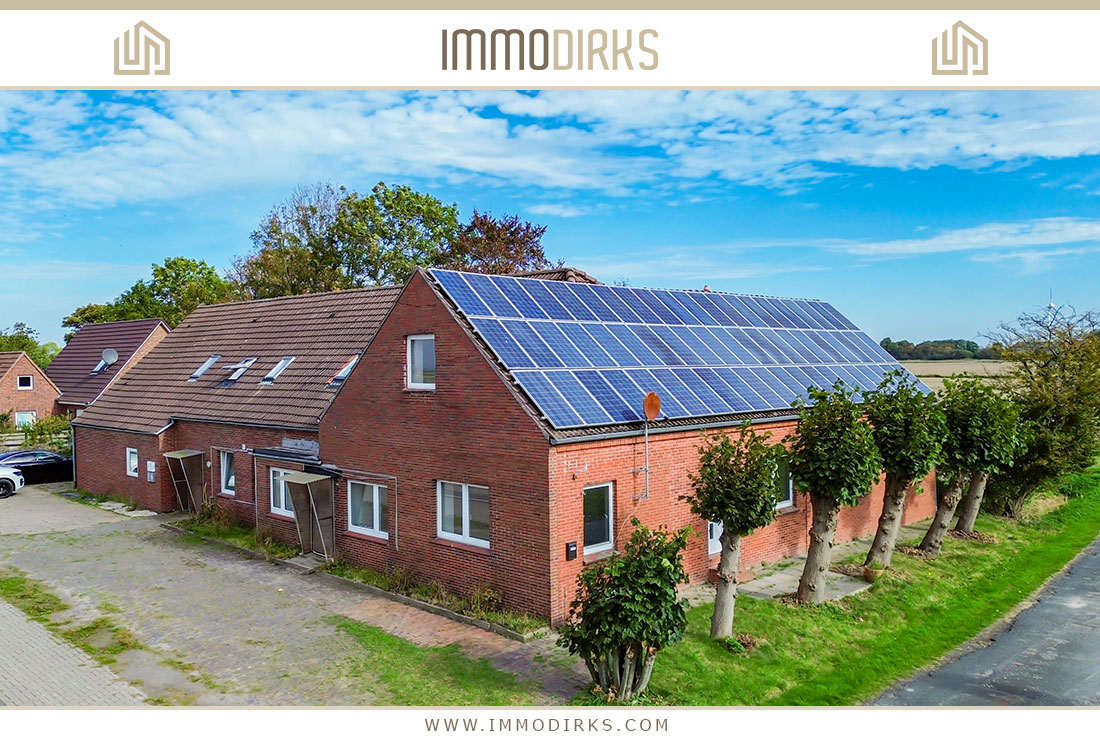
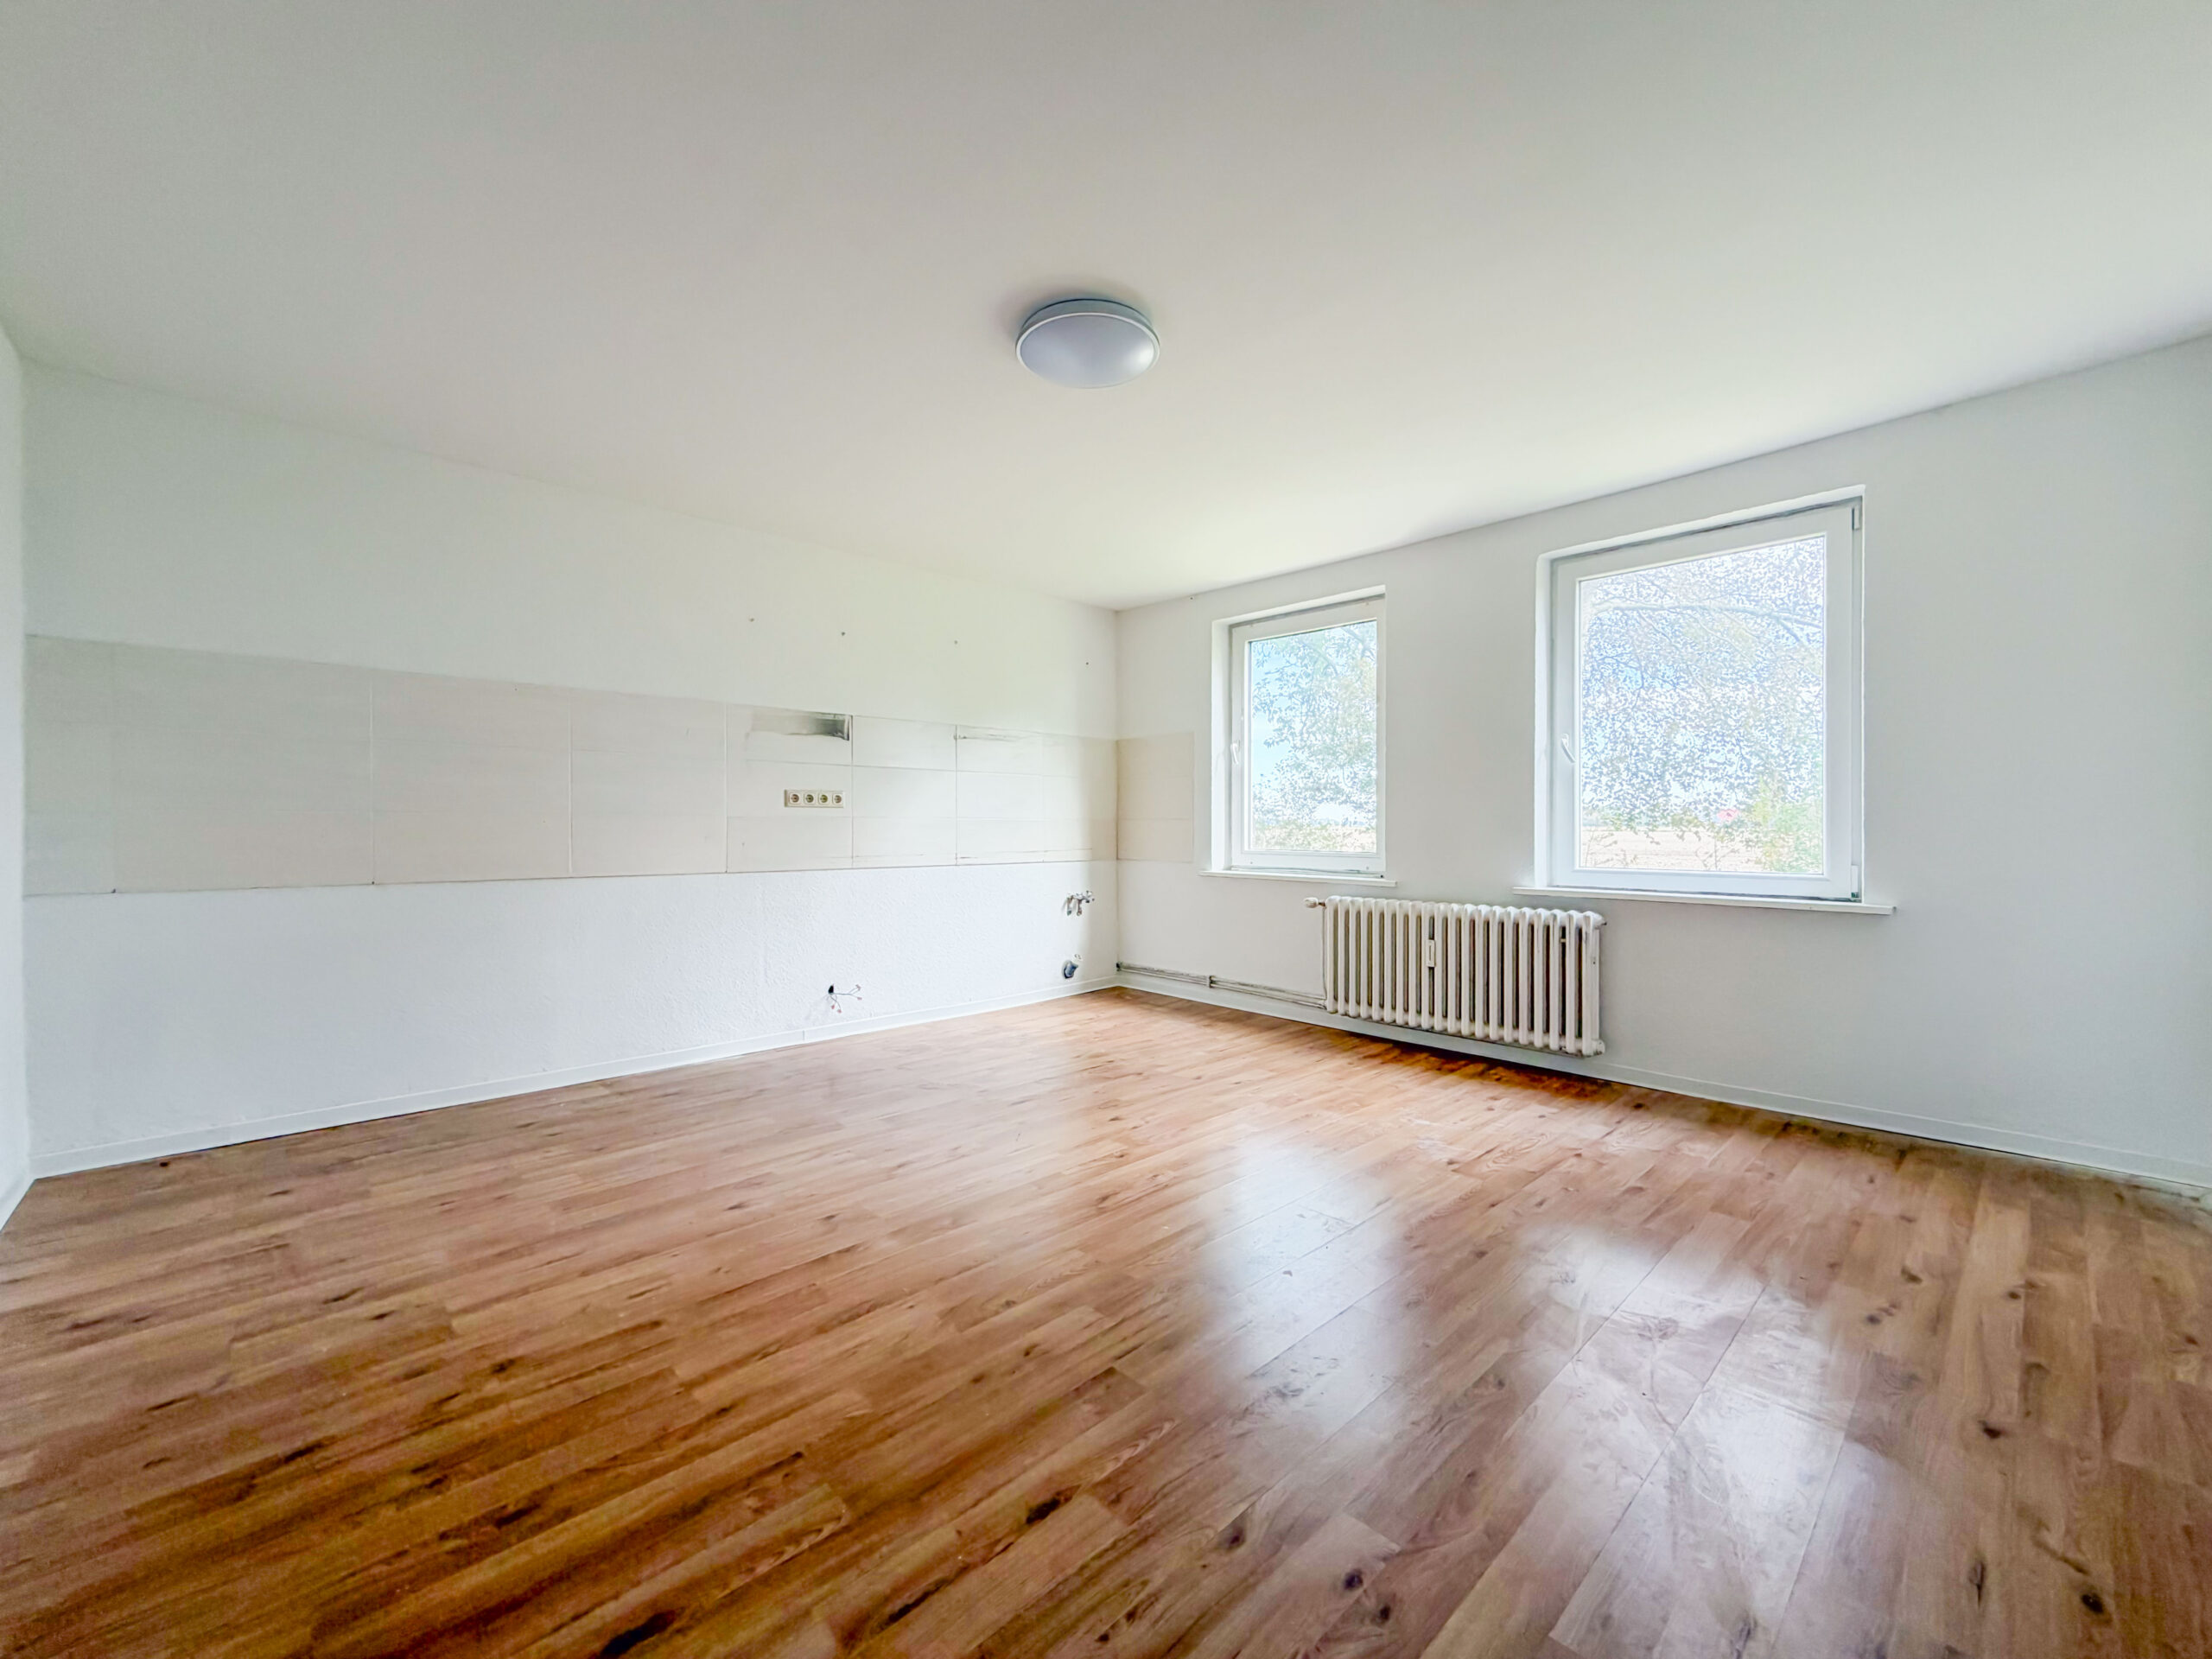
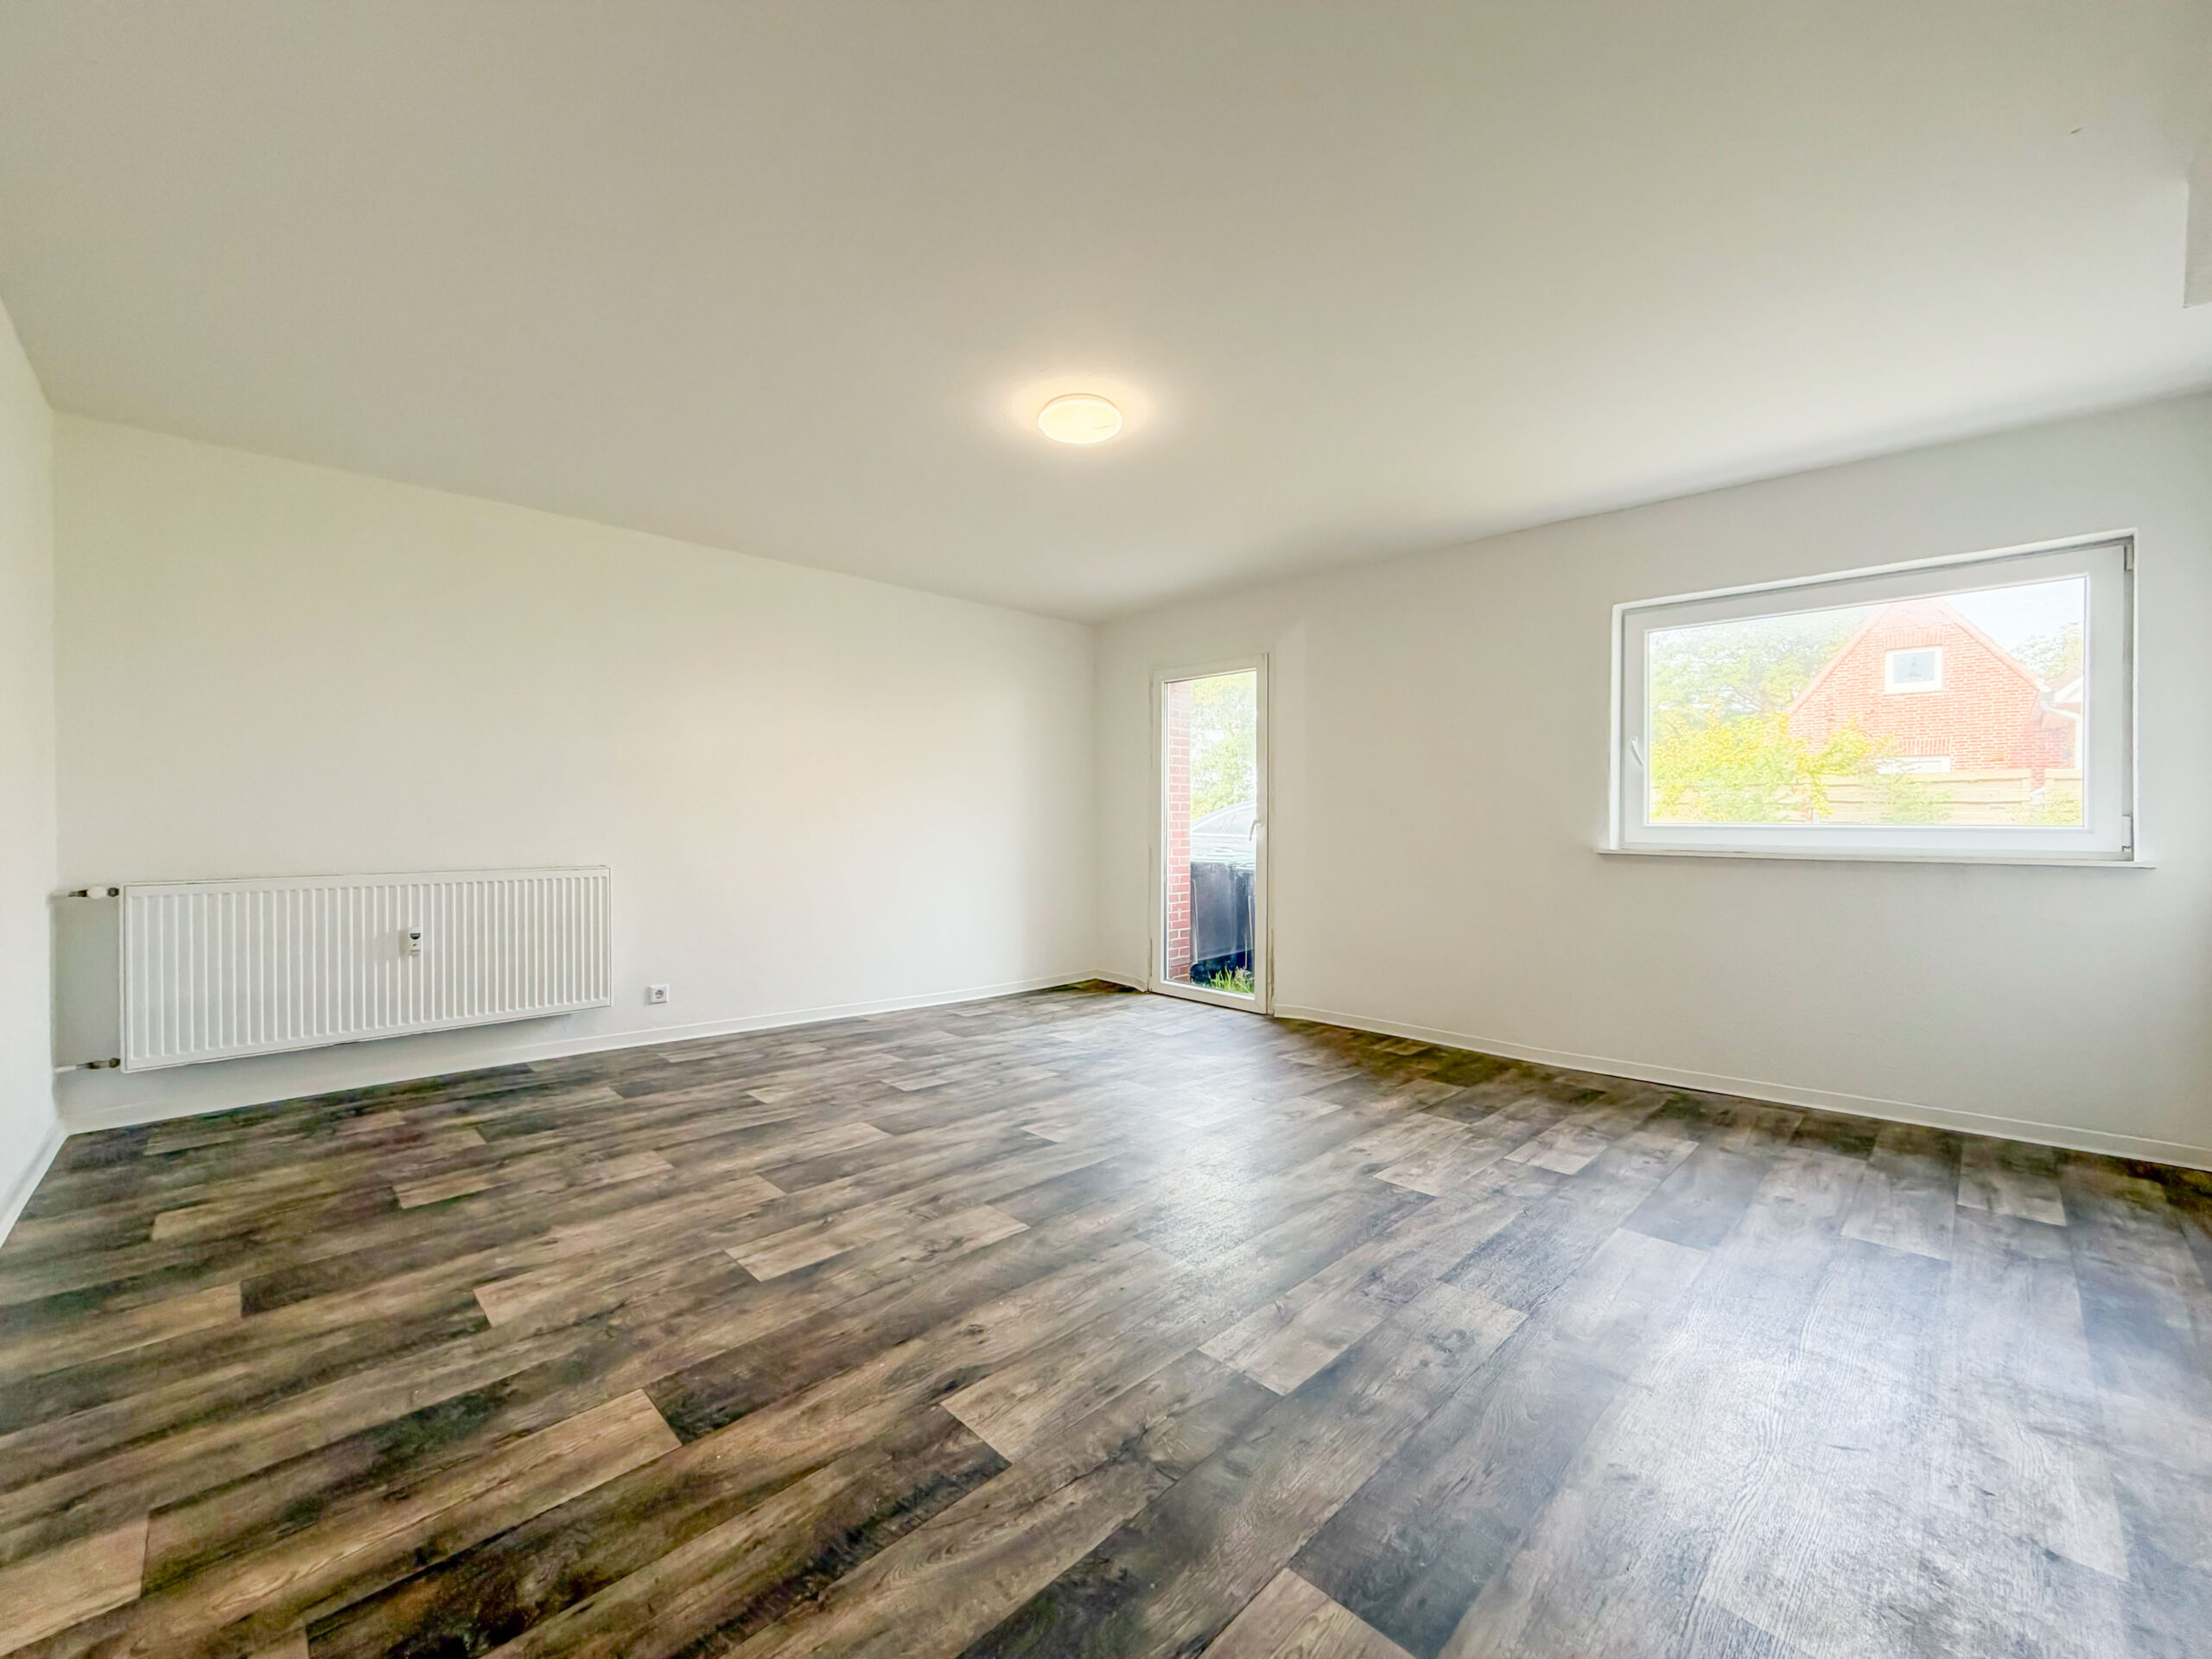
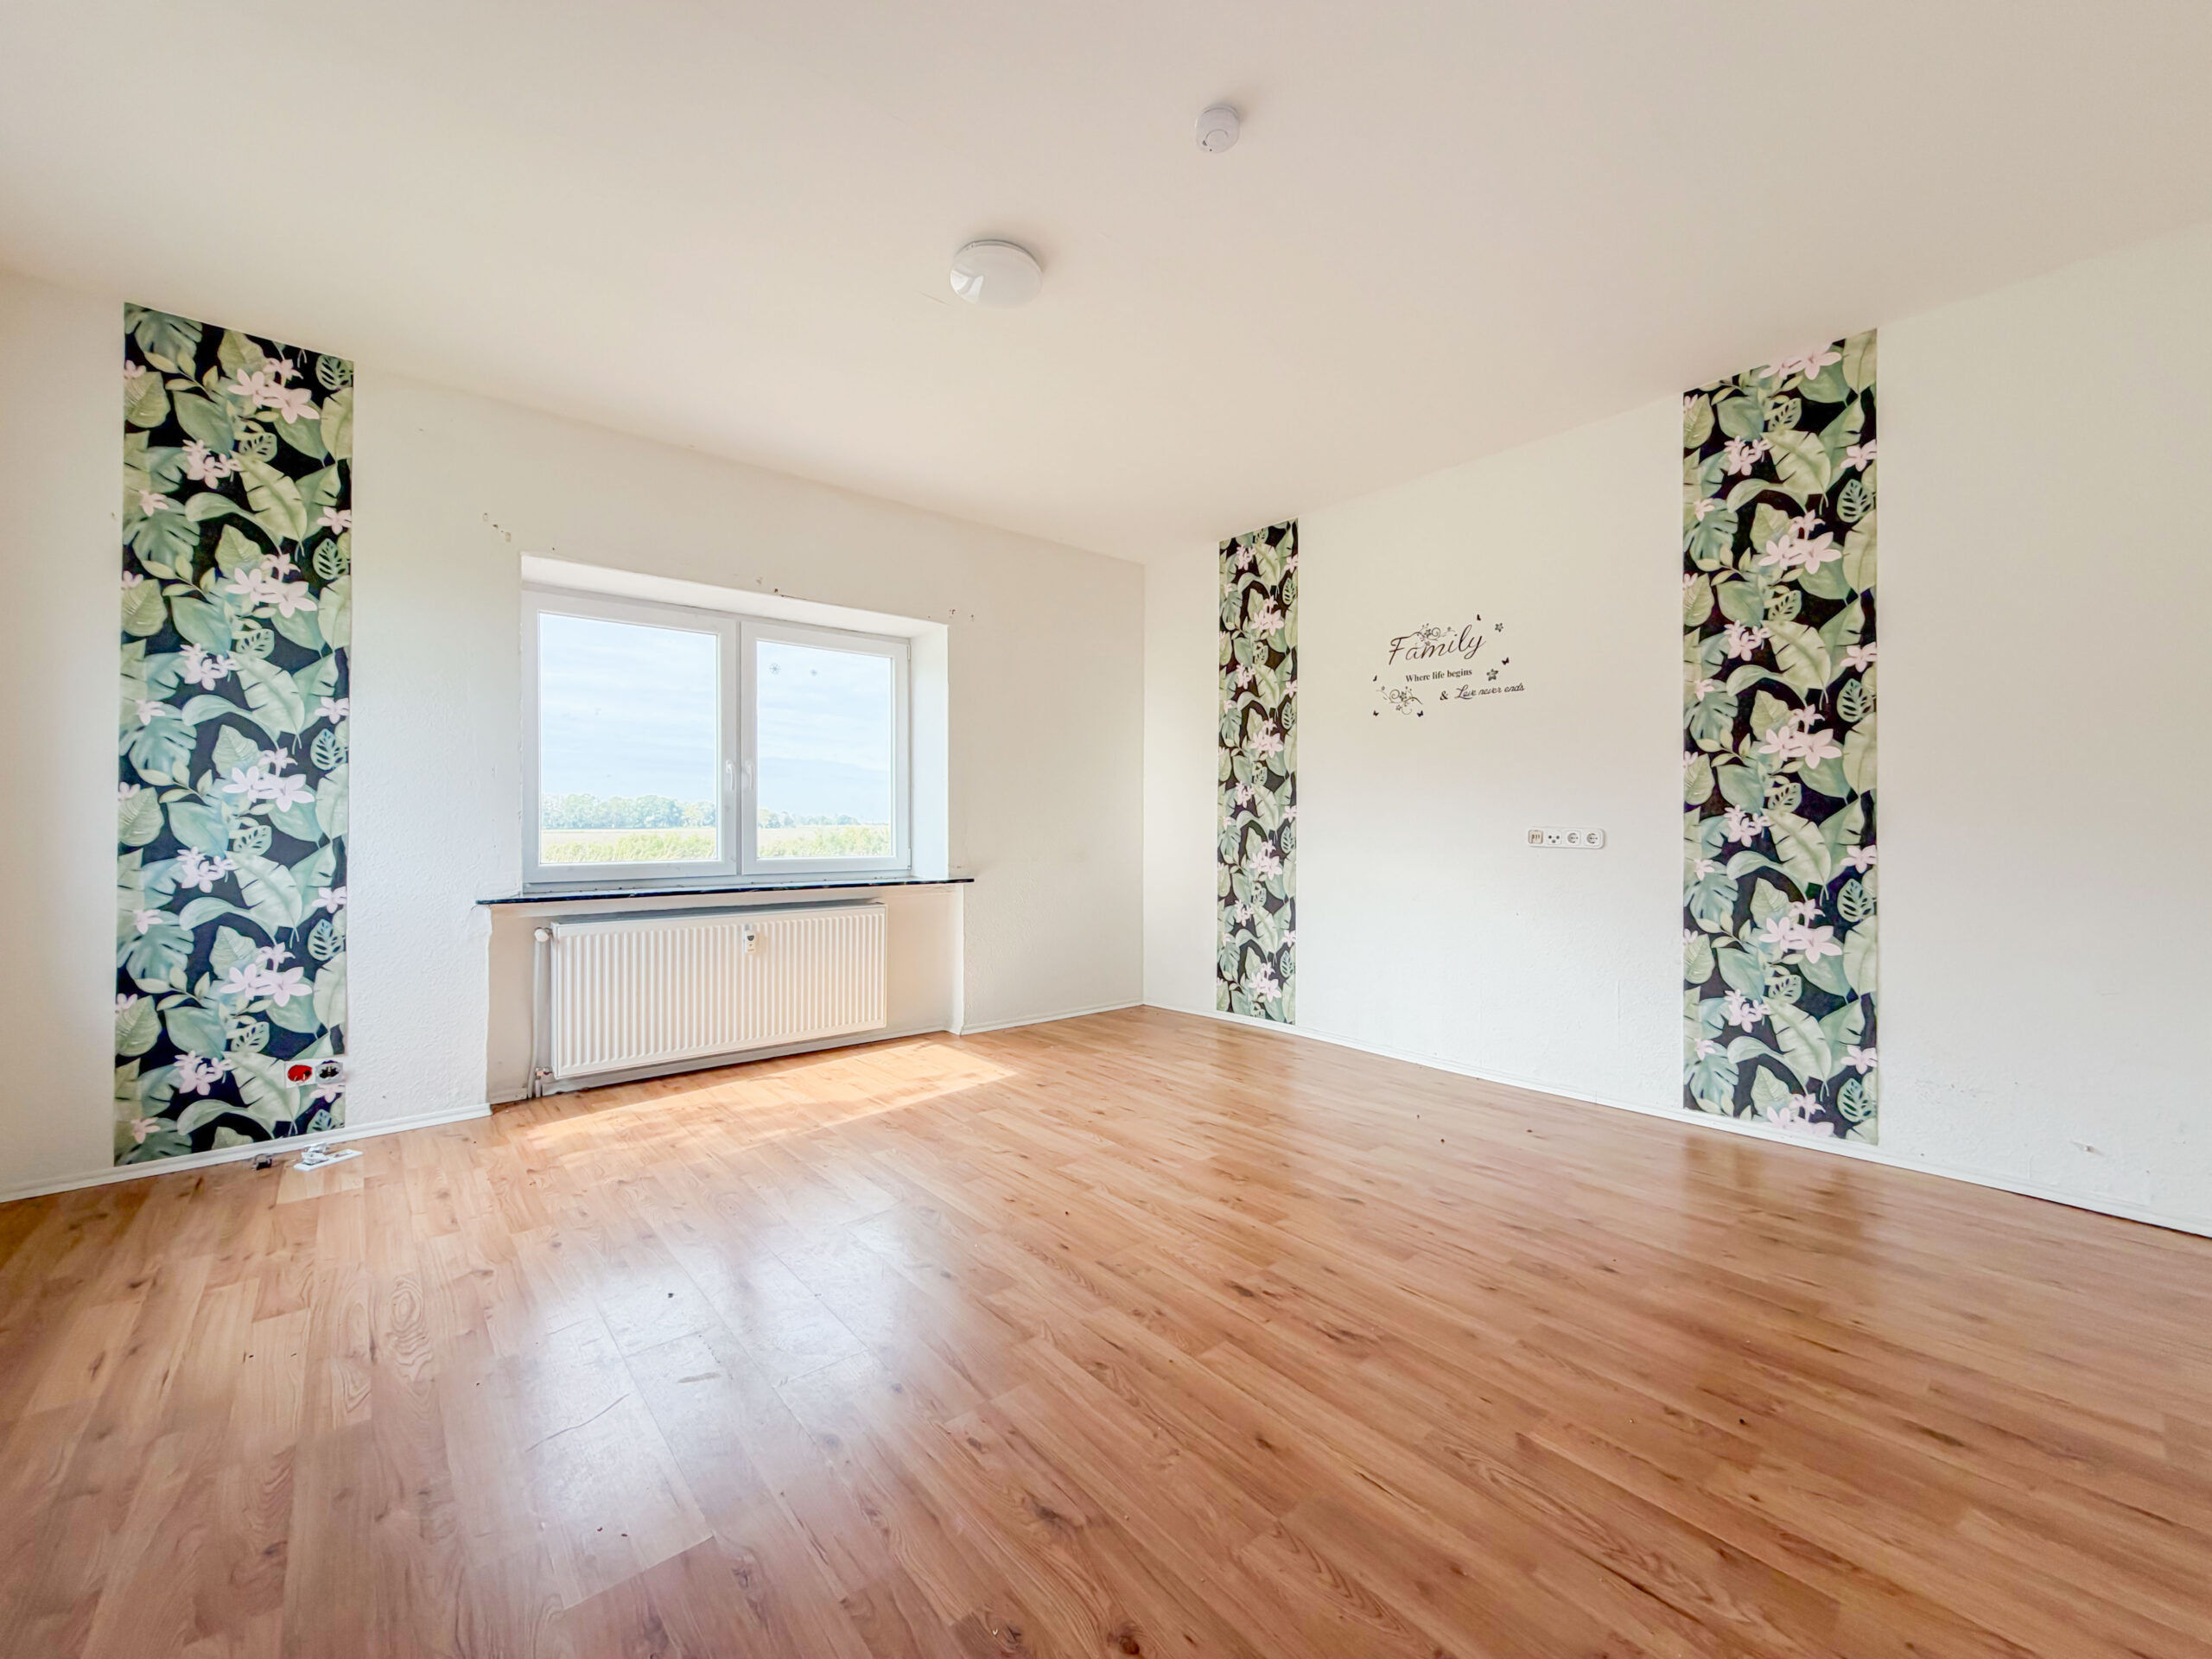
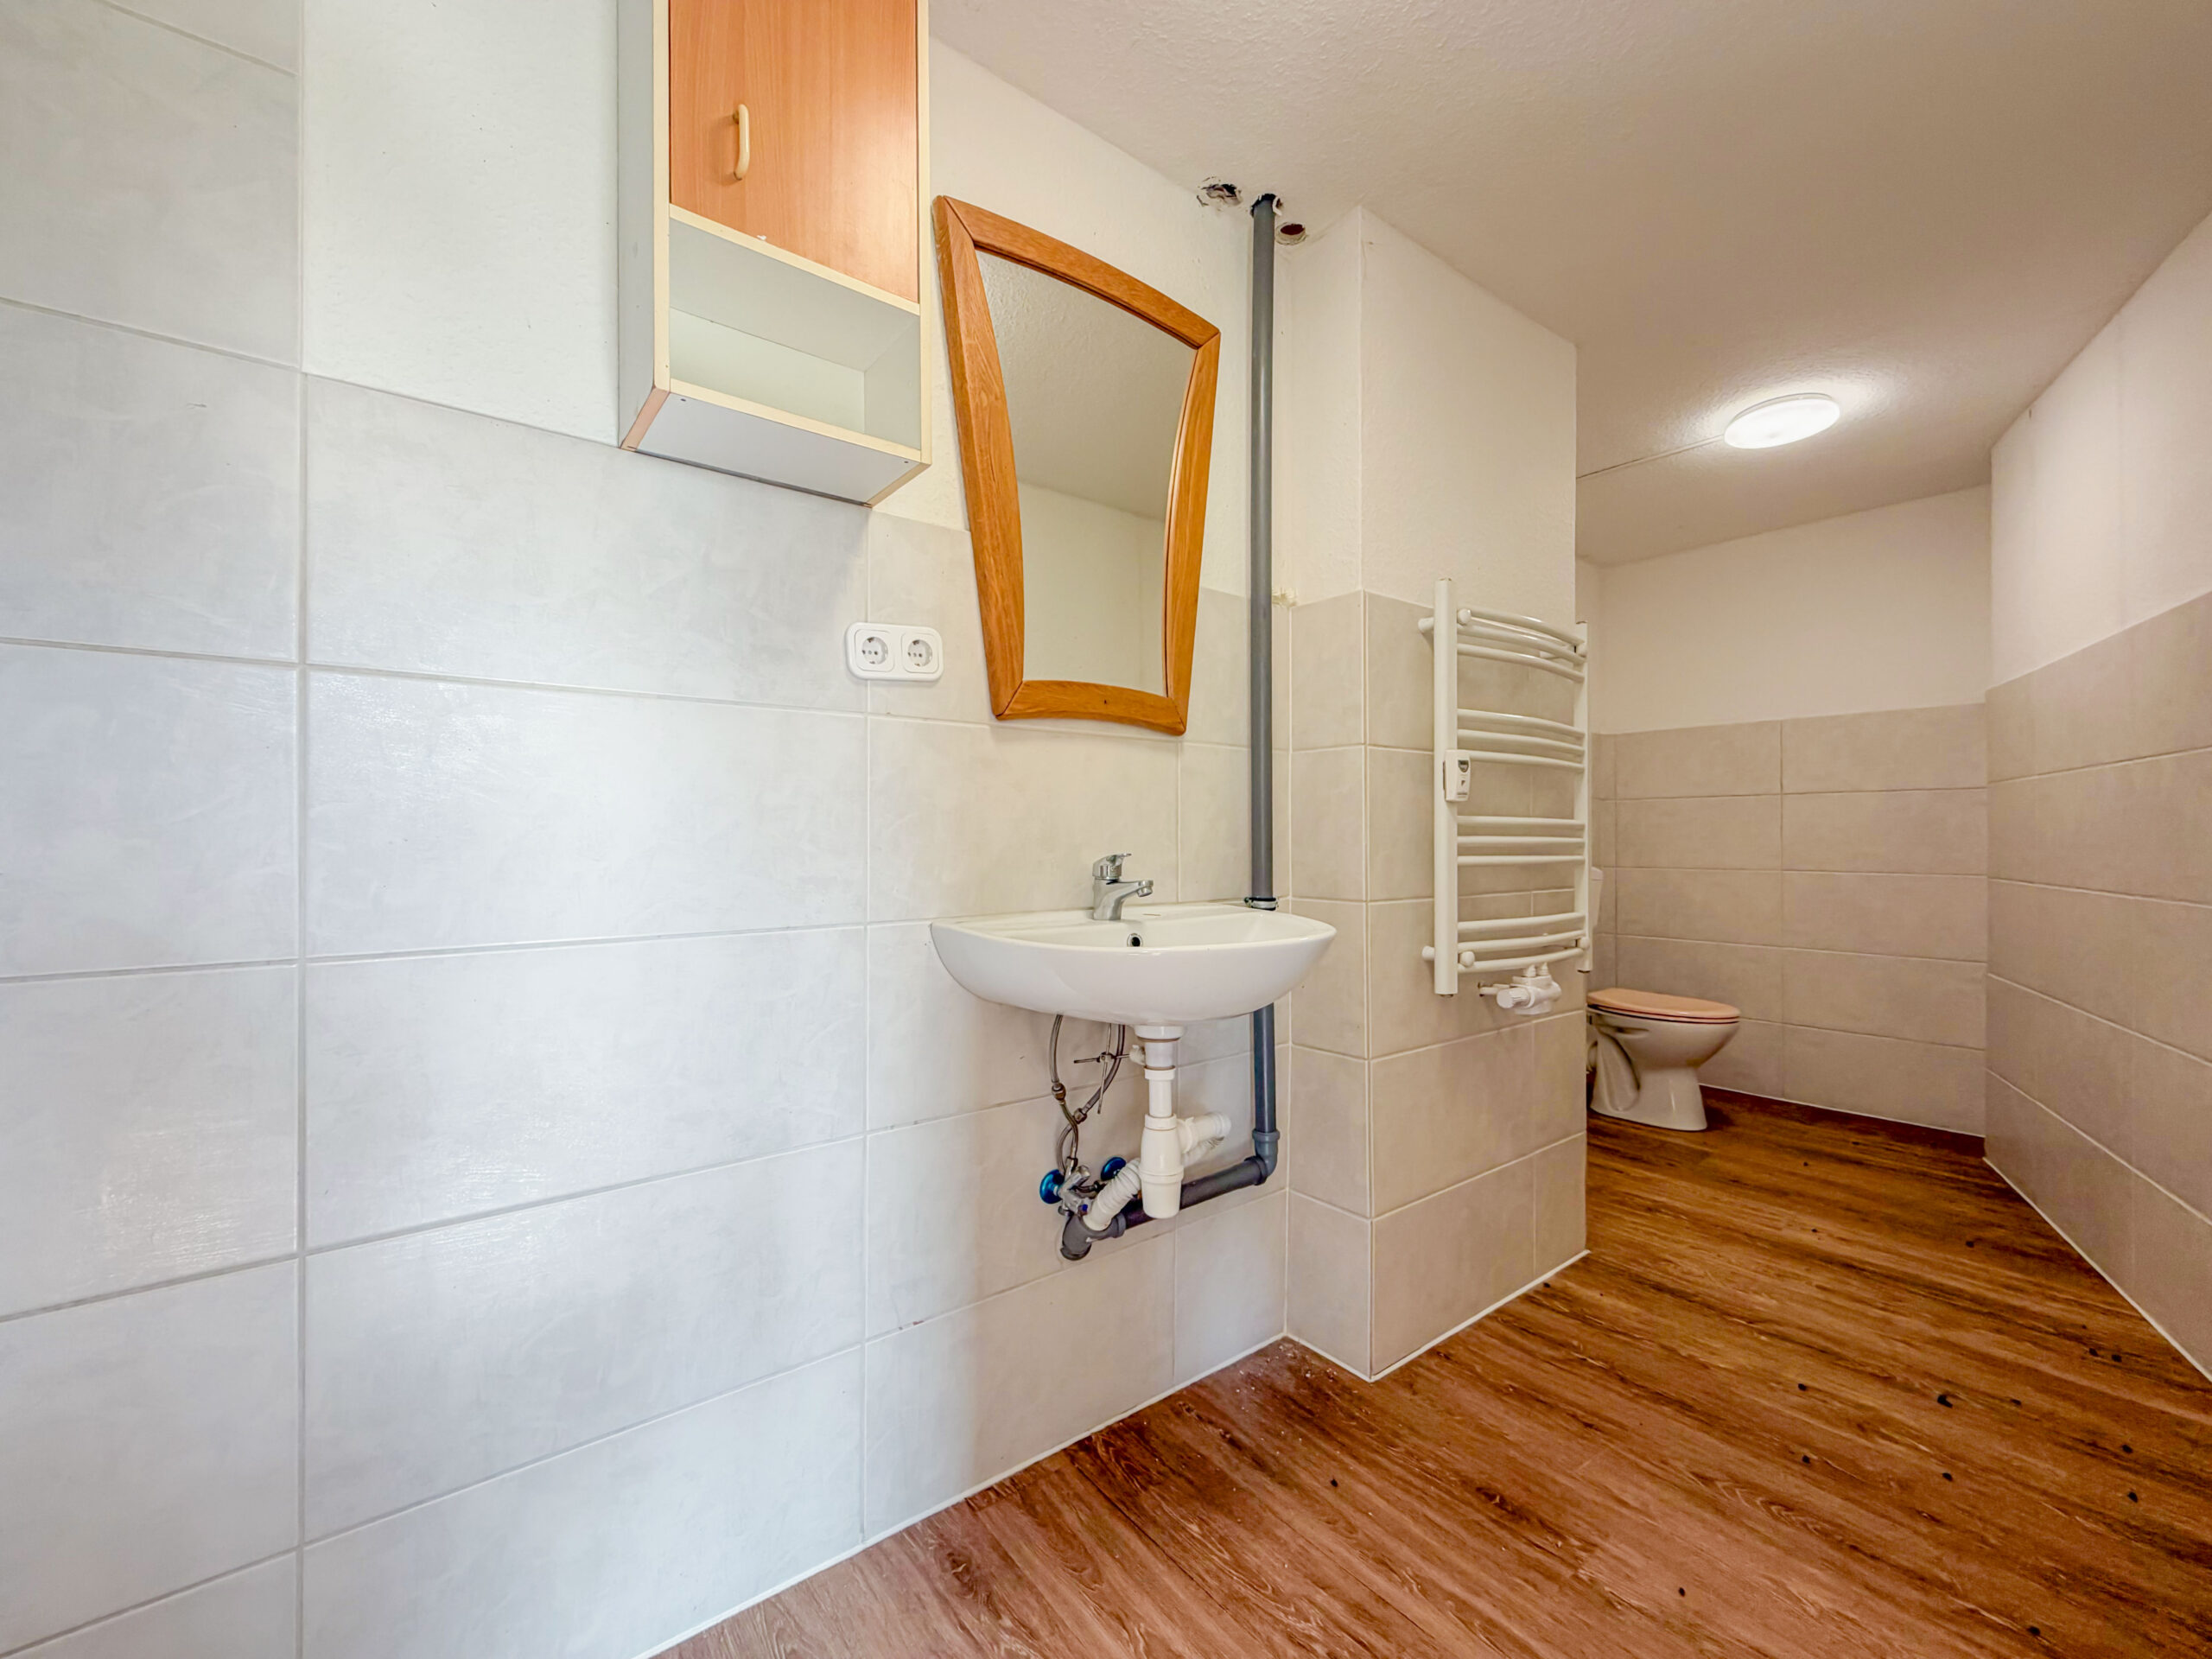
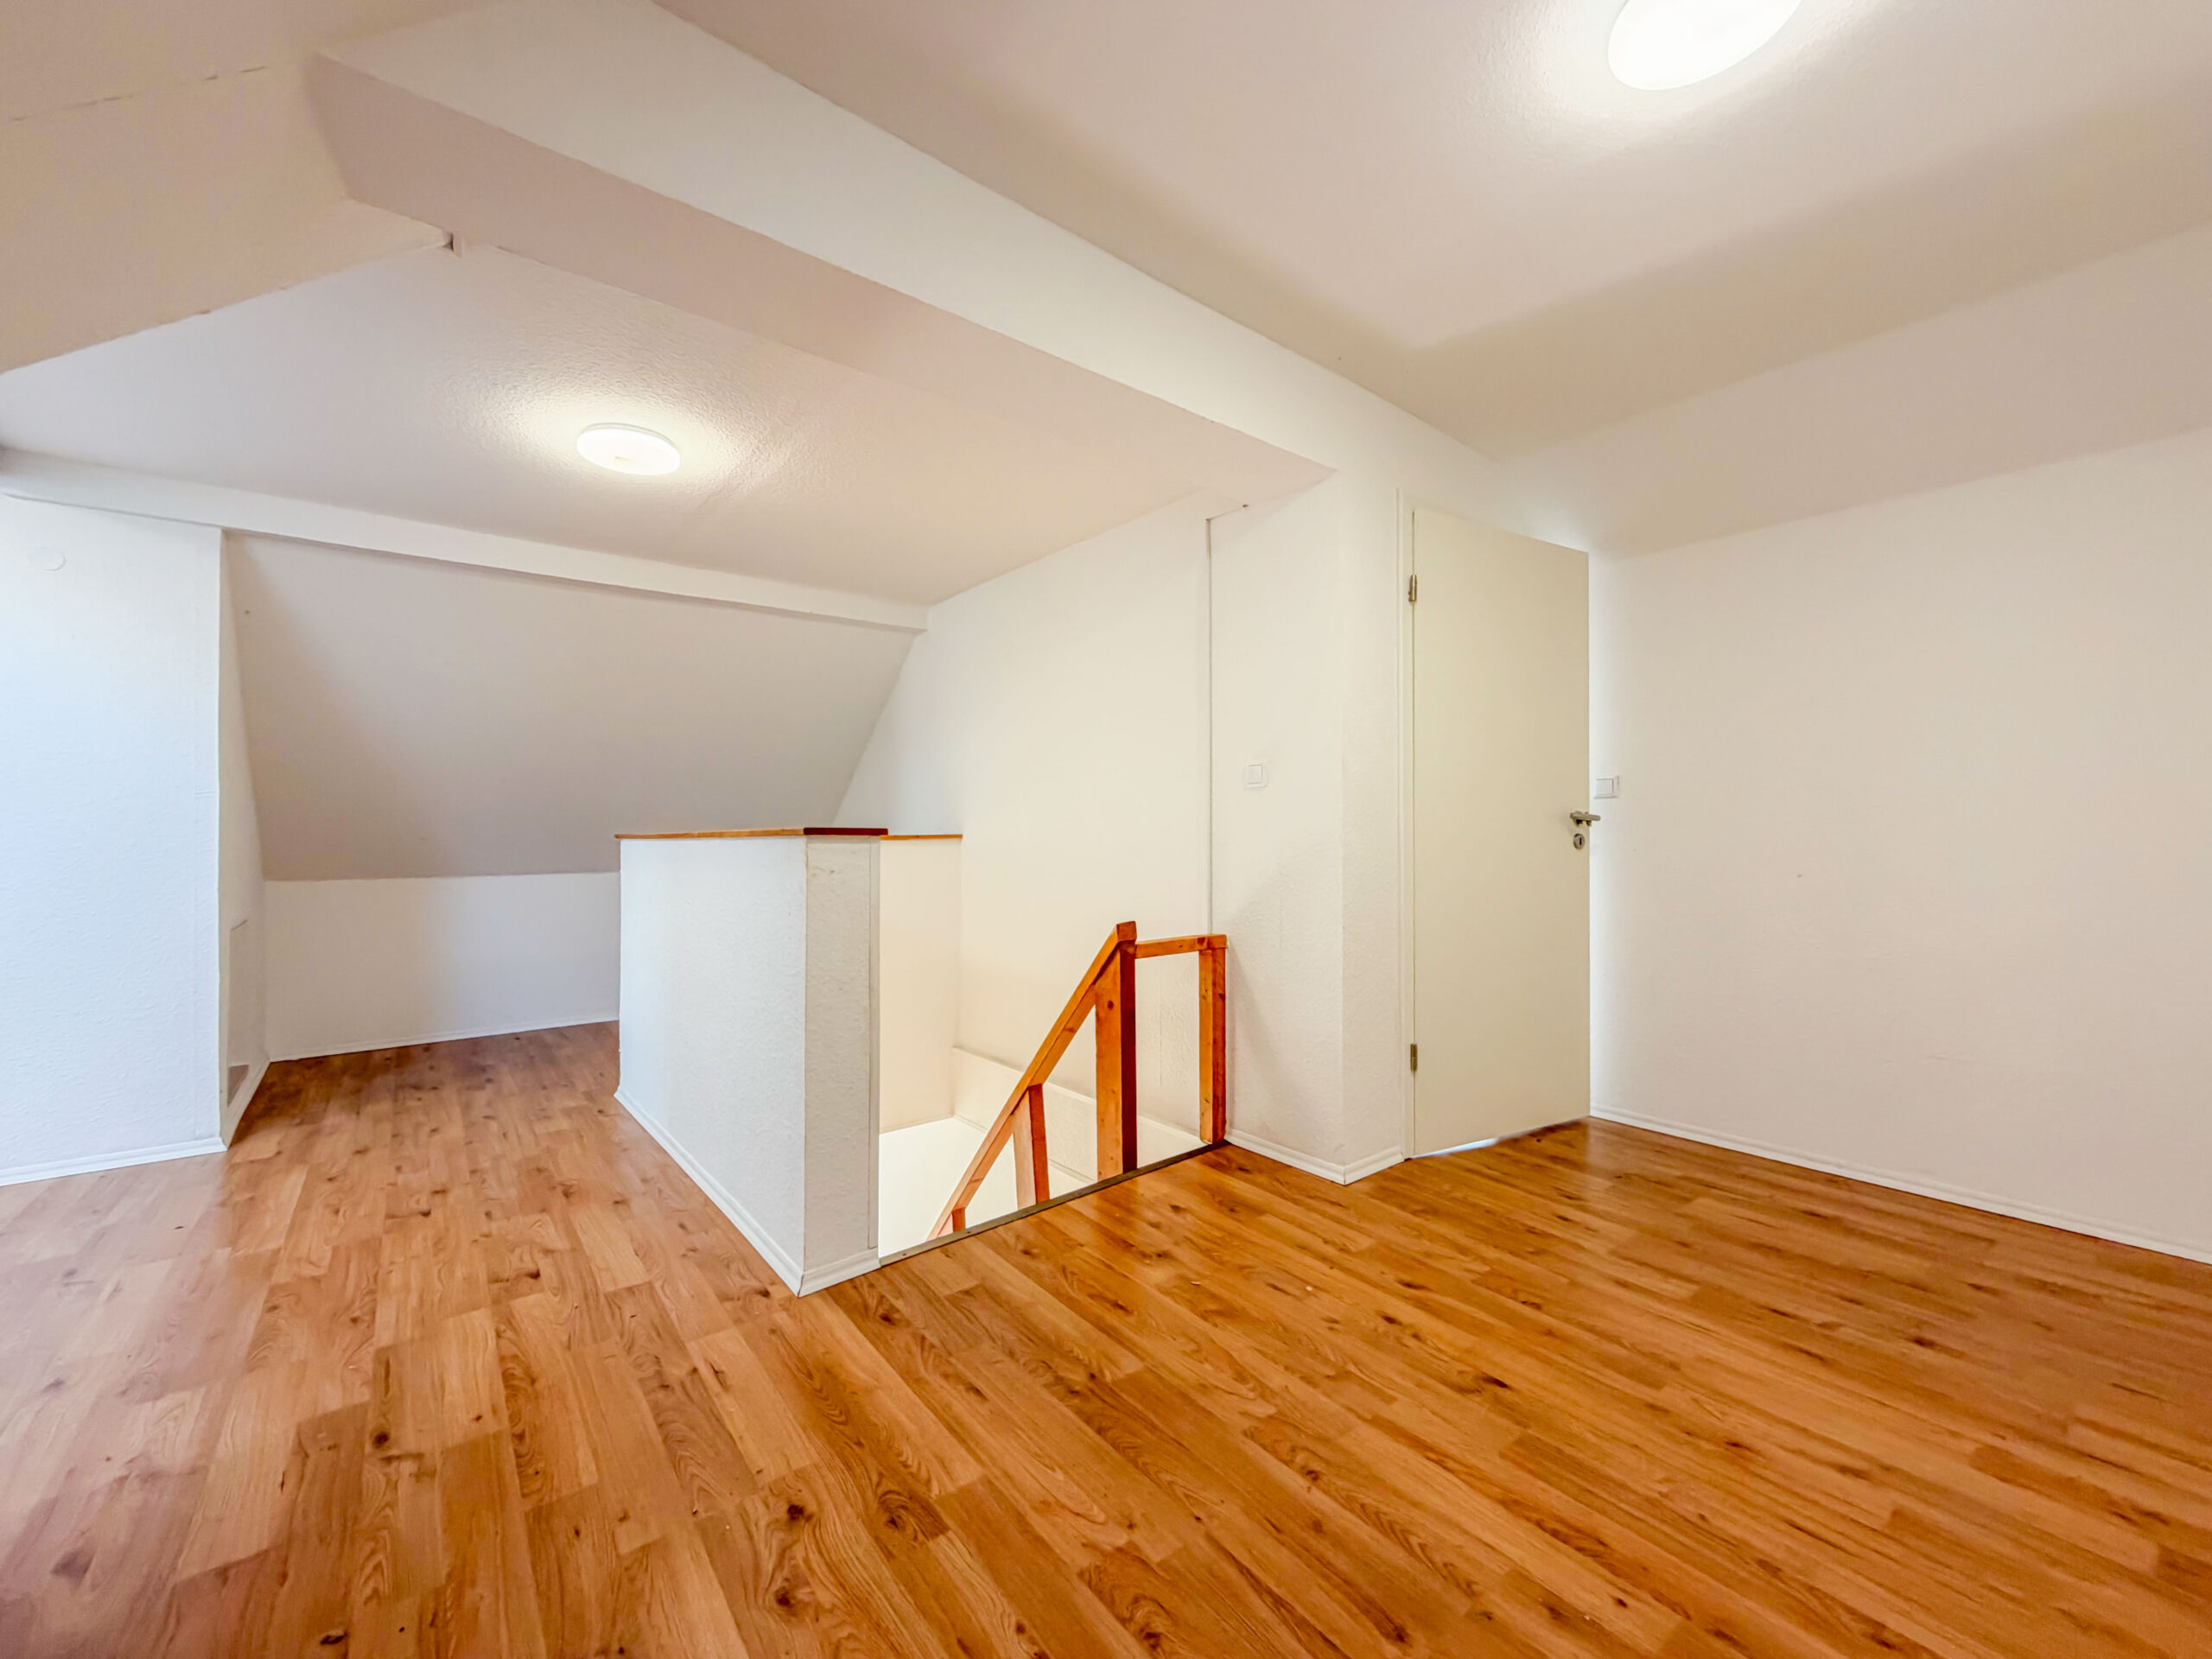
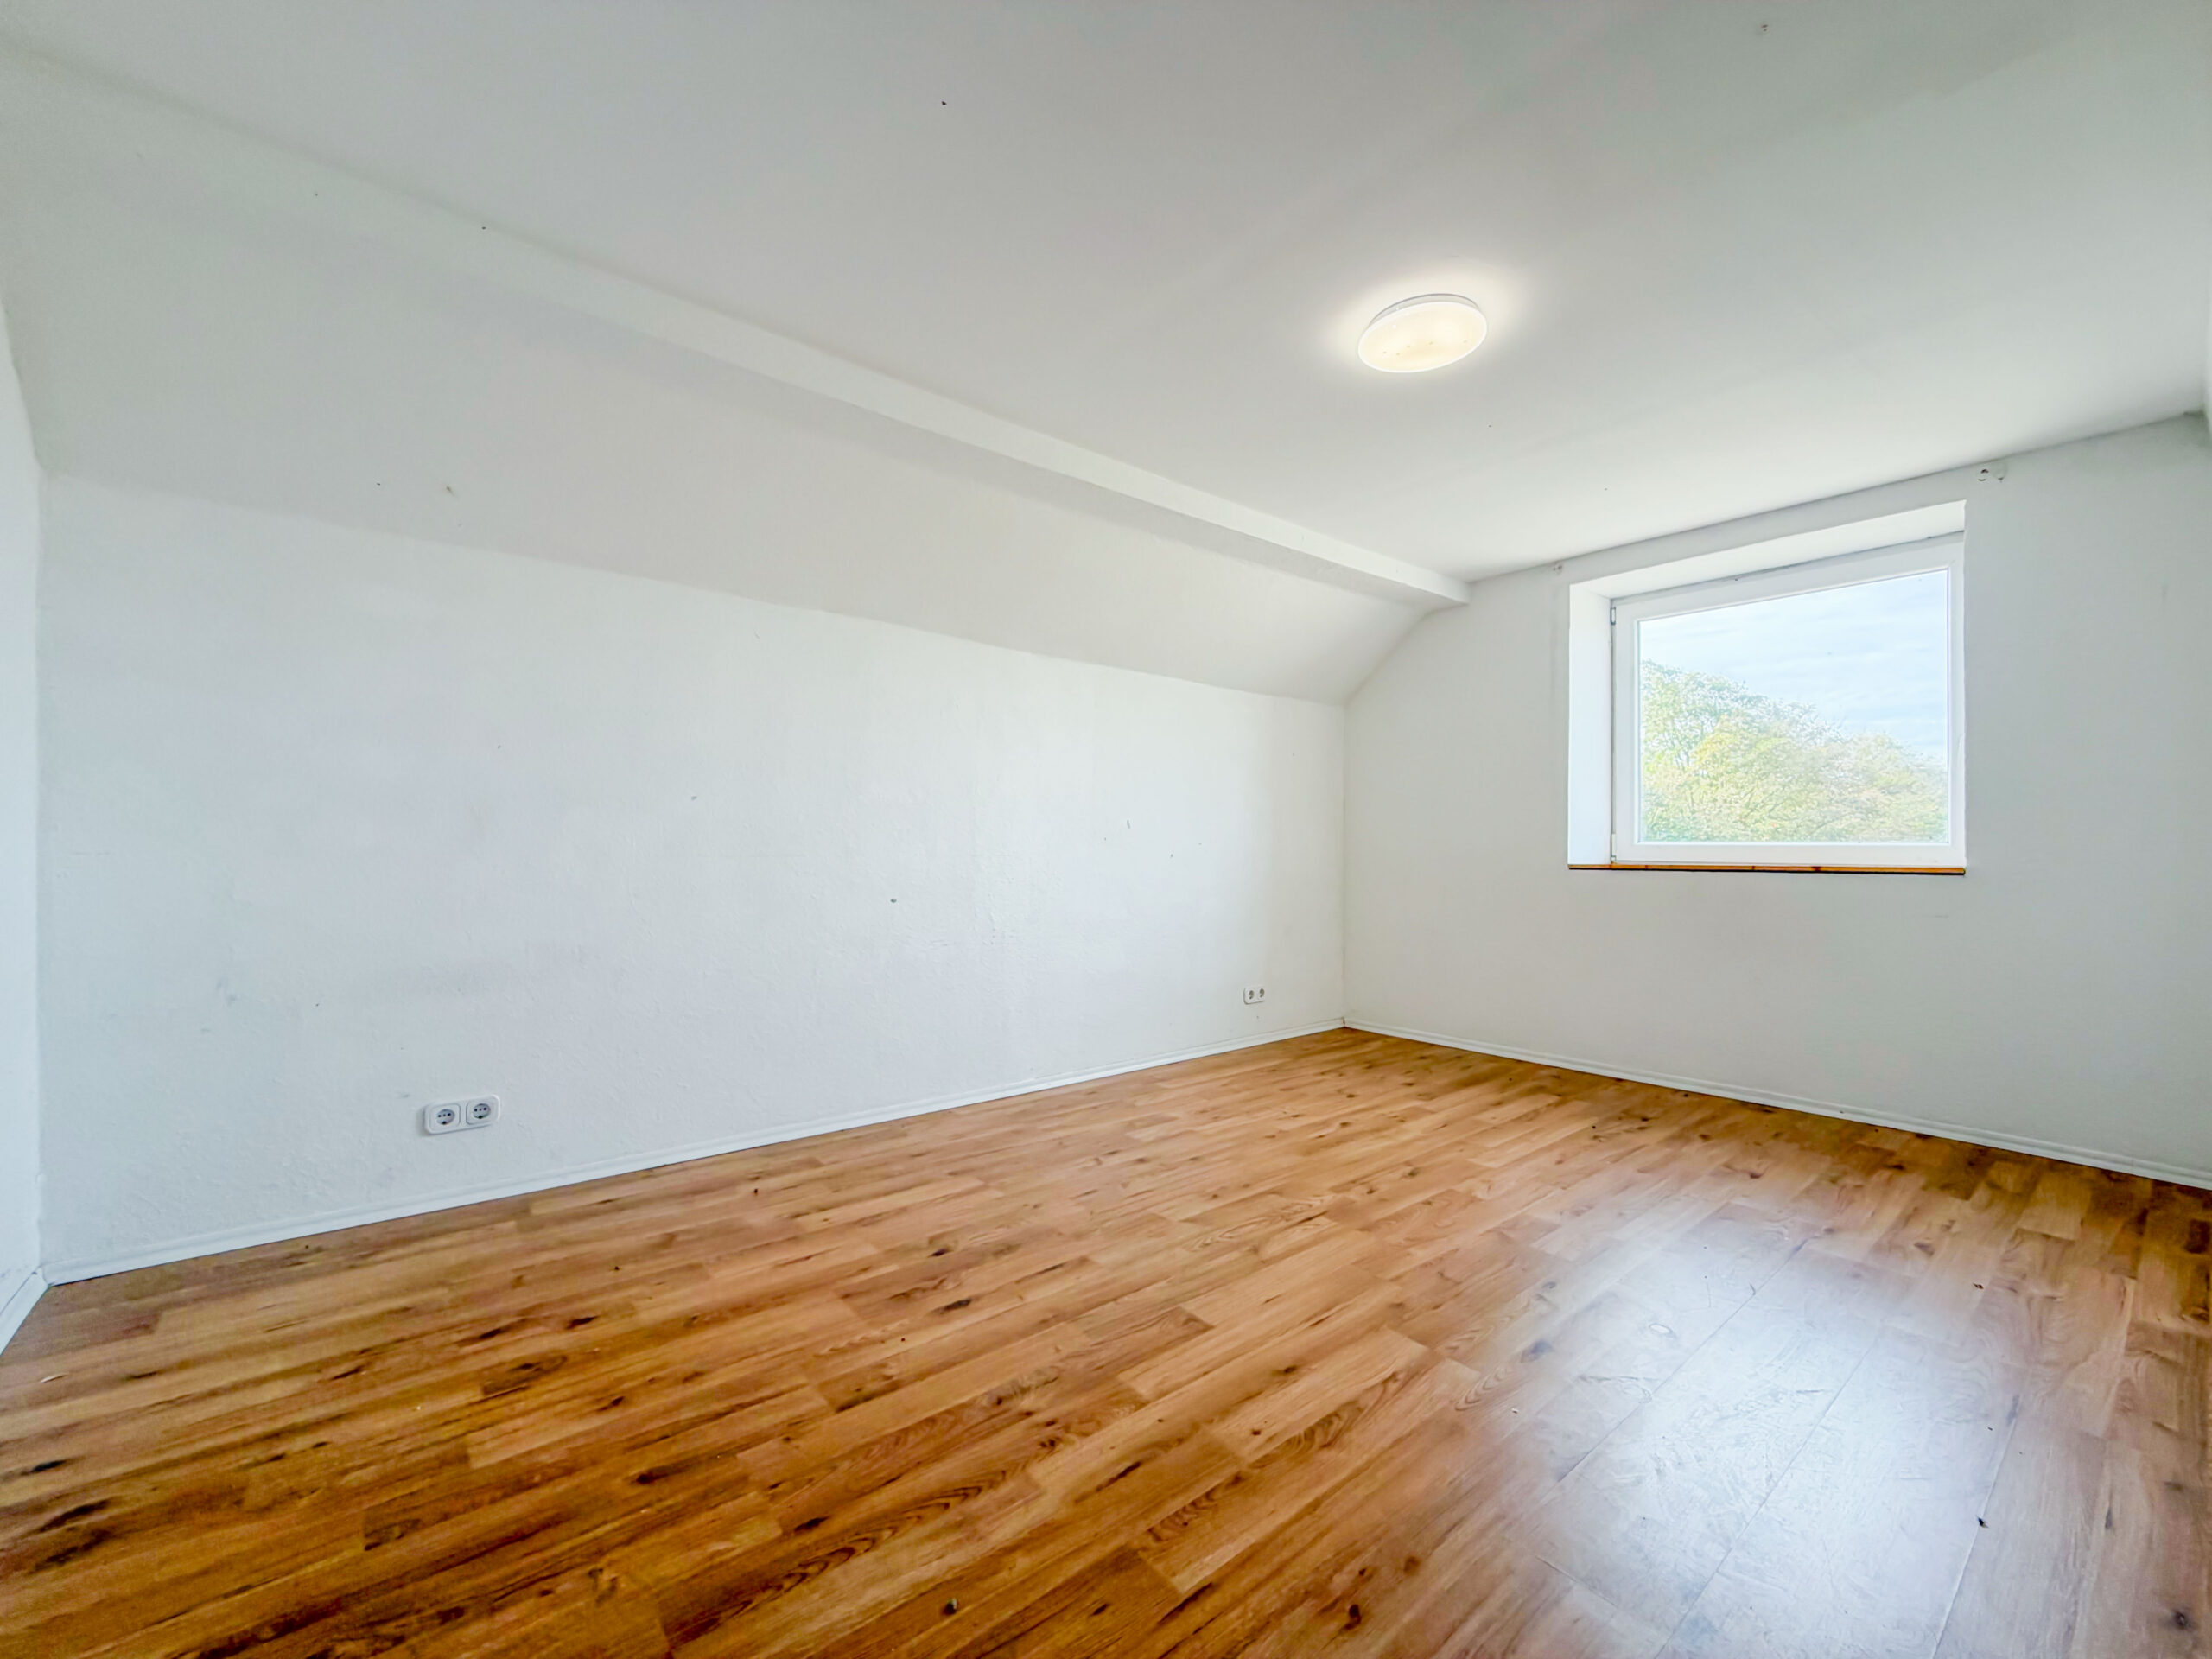
Dieses großzügige Mehrparteienhaus aus dem Jahr 1955 bietet eine interessante Kombination aus Kapitalanlage, Eigennutzung und langfristigem Entwicklungspotenzial. Auf einem ca. 1.200 m² großen Eigentumsgrundstück stehen insgesamt sieben separate Wohneinheiten mit einer Gesamtwohnfläche von ca. 436 m² zur Verfügung.
Die Immobilie umfasst insgesamt 15 Zimmer, darunter acht Schlafzimmer, sieben Küchen und sieben Badezimmer. Die einzelnen Wohnungen verfügen über Wohnflächen zwischen ca. 50 m² und 105 m² und bieten damit unterschiedliche Wohnmöglichkeiten für Singles, Paare und kleine Familien.
Aktuell sind bereits vier der sieben Wohneinheiten vermietet, wodurch von Beginn an laufende Mieteinnahmen erzielt werden. Die drei weiteren Wohnungen eröffnen zusätzliche Möglichkeiten: Ob zur Erweiterung der Vermietung, zur teilweisen Eigennutzung oder zur individuellen Neugestaltung – hier bietet sich Käufern ein hohes Maß an Flexibilität.
Auch wichtige Modernisierungsmaßnahmen wurden bereits vorgenommen. Die Immobilie wurde teilweise saniert, zudem wurde die Heiztherme im Jahr 2020 erneuert. Eine zusätzliche Einnahmequelle stellt die teilweise vermietete Dachfläche dar, aus der derzeit jährlich ca. 500 € erzielt werden.
Neben der klassischen Kapitalanlage eignet sich das Objekt hervorragend für ein Mehrgenerationenwohnkonzept. Sieben eigenständige Wohneinheiten ermöglichen ein gemeinsames Leben unter einem Dach, ohne dabei auf Privatsphäre und individuelle Rückzugsmöglichkeiten verzichten zu müssen. Ebenso ist eine Kombination aus Eigennutzung und Vermietung denkbar.
Ob als renditeorientiertes Investment, als langfristige Kapitalanlage mit weiterem Vermietungspotenzial oder als großzügiges Zuhause für mehrere Generationen – diese Immobilie überzeugt durch ihre Größe, die vielseitige Aufteilung und die zahlreichen Nutzungsmöglichkeiten. Eine interessante Gelegenheit für Käufer, die Flexibilität und Zukunftsperspektive miteinander verbinden möchten.
Dachfläche teilweise vermietet / 500€ jährlich
Insgesamt 7 Wohneinheiten
4 Einheiten sind vermietet
Eigentumsgrundstück
Therme von 2020
Teilweise saniert
Aufteilung der Wohneinheiten:
Wohnung 1:
3 Zimmer, Küche, Bad / 105 qm
Wohnung 2:
2 Zimmer, Küche, Bad / 50 qm
(vermietet)
Wohnung 3:
2 Zimmer, Küche, Bad / 55 qm
Wohnung 4:
2 Zimmer, Küche, Bad / 63 qm
(vermietet)
Wohnung 5:
2 Zimmer, Küche, Bad / 63 qm
Wohnung 6:
2 Zimmer, Küche, Bad / 50 qm
(vermietet)
Wohnung 7:
2 Zimmer, Küche, Bad / 50 qm
(vermietet)
Die Immobilie befindet sich in der idyllischen Gemeinde Hagermarsch im Landkreis Aurich, mitten in der reizvollen Landschaft Ostfrieslands. Die Umgebung ist geprägt von weitläufigen Wiesen und Feldern, einer typisch norddeutschen Marschlandschaft sowie einer angenehm ruhigen, ländlichen Atmosphäre. Hier genießen Sie naturnahes Wohnen fernab der Hektik des Alltags.
Ein besonderes Highlight ist die Nähe zur Nordseeküste mit ihren Deichen, dem UNESCO-Weltnaturerbe Wattenmeer und vielfältigen Möglichkeiten für Spaziergänge, Fahrradtouren und Erholung in der Natur. Die nahegelegene Naturbadestelle Hilgenriedersiel bietet zudem einen besonderen Anziehungspunkt für Naturliebhaber.
Die umliegenden Ortschaften sorgen für eine gute Erreichbarkeit der Einrichtungen des täglichen Bedarfs. Im nahegelegenen Hage finden Sie Einkaufsmöglichkeiten, ärztliche Versorgung, Schulen und gastronomische Angebote. Auch die Stadt Norden mit ihrer historischen Innenstadt, vielfältigen Einkaufsmöglichkeiten und dem beliebten Küstenort Norddeich ist bequem erreichbar. Von Norddeich aus bestehen Fährverbindungen zu den ostfriesischen Inseln.
Die Lage verbindet auf angenehme Weise die Ruhe des ländlichen Wohnens mit der Nähe zur Nordsee und den Vorzügen der ostfriesischen Küstenregion. Ein attraktiver Standort für alle, die eine naturnahe Umgebung, Erholung und norddeutsche Lebensqualität zu schätzen wissen.
Was kommt zum Kaufpreis hinzu? Passen Sie die Annahmen an und verschaffen Sie sich einen ersten Überblick. Ihre Eingaben werden nur für diese Berechnung in Ihrem Browser verwendet.
Bitte ergänzen Sie die Käuferprovision, um die vollständige Beispielrechnung zu erhalten.
Die Rechnung dient Ihrer Planung. Individuelle Steuerregelungen, die tatsächlich anfallenden gesetzlichen Gebühren sowie Ihre Provisionsvereinbarung sind maßgeblich. Finanzierungskosten sind nicht enthalten; eine Finanzierungszusage ist mit der Berechnung nicht verbunden.
Geprüft am 30.10.2026. Quellen: Niedersächsisches Finanzministerium: Grunderwerbsteuer · Bundesnotarkammer: gesetzliche Notarkosten
Entdecken Sie weitere Angebote oder teilen Sie uns Ihre Wünsche mit. Unser Team prüft Ihren Suchauftrag persönlich und meldet sich, wenn ein passendes Angebot vorliegt.
Vergleichen Sie die hinterlegten Eckdaten mit Ihren eigenen Wünschen. Das ist eine persönliche Merkhilfe, keine Kaufempfehlung. Ihre Eingaben bleiben auf dieser geöffneten Seite und werden nicht gespeichert oder übermittelt.
Nennen Sie uns bis zu zwei passende Termine. Ihr Ansprechpartner stimmt die Besichtigung persönlich mit Ihnen ab. Das Absenden reserviert noch keinen Termin.
Übernehmen Sie den Gesamtbetrag aus der Kaufnebenkostenrechnung und tragen Sie Ihre eigenen Finanzierungsannahmen ein. Alle Eingaben bleiben in Ihrem Browser auf dieser geöffneten Seite.
Vereinfachte Annuitätenrechnung mit monatlicher Zahlung: Darlehen × (Sollzins + anfängliche Tilgung) ÷ 100 ÷ 12. Die Restschuld wird mit monatlicher Verzinsung berechnet. Keine Fördermittel, Sondertilgungen, Gebühren oder spätere Zinsänderungen berücksichtigt. Eine Bank prüft Finanzierung und Tragbarkeit individuell. Die Rechnung ist keine Finanzierungszusage.
Möchten Sie Angebote leichter wiederfinden? Aktivieren Sie Ihren persönlichen Verlauf auf diesem Gerät. Bis zu vier Immobilien werden für höchstens 30 Tage lokal gemerkt – ohne Konto und ohne Synchronisierung mit anderen Geräten.
Zur Anzeige prüfen wir die gemerkten Angebotsnummern bei unserer Website. Nicht mehr öffentliche Angebote werden entfernt. Hinweise zur lokalen Speicherung
Die Kennzahlen basieren auf der angegebenen Nettokaltmiete und dem veröffentlichten Kaufpreis. Die Bruttomietrendite berücksichtigt noch keine Kaufnebenkosten, laufenden Kosten oder Finanzierung.
Rendite für diese Immobilie berechnenIhre Zahlen. Ein nachvollziehbarer Überblick.
Wie viel Miete bleibt nach Kosten, Rücklagen und Kreditrate? Beginnen Sie mit vier Basisangaben. Finanzierung, Risiken und eine Steuer-/AfA-Beispielrechnung können Sie zusätzlich einschalten. Das Modell betrachtet ein volles Vermietungsjahr. Ihre Eingaben bleiben auf dieser geöffneten Seite in Ihrem Browser.
Kapitalanlagerechner auf eigener Seite öffnen →
Eigene Zahlen aus einem beliebigen Immobilienangebot eingeben oder ein öffentliches ImmoDirks-Angebot auswählen. Externe Portale werden nicht automatisch ausgelesen.
01 · Kauf und Vermietung
AfA steht für Absetzung für Abnutzung. Damit verteilen Sie die Gebäudekosten steuerlich auf mehrere Jahre. Beispiel mit 200.000 € Kaufpreis, 20.000 € Nebenkosten, 80 % Gebäudeanteil und 2 % AfA. Die Rechnung ergibt 176.000 € AfA-Basis und 3.520 € Abschreibung pro vollem Jahr.
Vereinfachte Gebäude-AfA-Basis: (Kaufpreis + Erwerbsnebenkosten) × Gebäudeanteil. Zusätzliche einmalige Investitionen werden nicht automatisch in die AfA-Basis aufgenommen. Steuerliche Besonderheiten, zeitanteilige AfA im Erwerbsjahr, Sonderabschreibungen und Verlustverrechnung bleiben unberücksichtigt. Eine negative Beispiel-Steuerbasis wird deshalb nicht als garantierte Erstattung zum Cashflow addiert.
Im gesamten Modellzeitraum bleiben Sollzins, anfängliche Kreditrate und Mietausfallquote konstant. Dies unterstellt keine tatsächliche Zinsbindung und berechnet keine Anschlussfinanzierung. Zusätzliche Anfangsinvestitionen erhöhen nicht automatisch den Immobilienwert. Die Mehrjahresrechnung erfolgt vor Steuern; das optionale Steuerszenario oben betrifft nur ein volles erstes Modelljahr.
Bitte die Basisangaben ergänzen. Fehlende Pflichtwerte werden nicht als 0 angenommen.
02 · Ihr Ergebnis für ein volles Vermietungsjahr
Kaufpreis ÷ Jahreskaltmiete. Ein Verhältnis, keine Angabe zur tatsächlichen Amortisationsdauer.
Jahreskaltmiete ÷ Kaufpreis. Ohne Kaufnebenkosten, laufende Kosten und Finanzierung.
Jahreskaltmiete nach Mietausfall, laufenden Kosten und aktivierter Reserve ÷ gesamtes Kaufbudget. Vor Finanzierung und Steuern.
Reine Rechenbeispiele, keine Prognosen für den Ort oder künftige Zinsen. Der höhere Zinssatz ist ein alternatives Finanzierungsszenario, kein Tilgungsplan einer späteren Anschlussfinanzierung. Cashflow jeweils vor Steuern.
Modellwerte, keine zugesicherten Erträge. Alle Cashflows und das angenommene Verkaufsergebnis vor Steuern. Auf kleinen Bildschirmen können Sie die Tabelle seitlich bewegen.
Das ist eine Modellrechnung mit Ihren Angaben, keine Steuerberechnung Ihres persönlichen Falls. Ob und wann ein steuerlicher Abzug möglich ist, muss individuell geprüft werden. Rücklage, Tilgung und AfA werden deshalb getrennt dargestellt.
Berechnen Sie eine Immobilie und übernehmen Sie das Ergebnis in den Vergleich. Danach können Sie die nächste Immobilie eingeben. Unterschiedliche Annahmen bleiben bei jedem Eintrag sichtbar; es gibt keine automatische Kaufempfehlung.
Noch keine Immobilien im Vergleich. Zuerst Ihre Angaben oben berechnen.
Ihre Rechnungen bleiben nur auf dieser geöffneten Seite. Beim Neuladen oder Schließen gehen sie verloren. Auch bei ImmoDirks-Angeboten sind gespeicherte Vergleichswerte eine Momentaufnahme; prüfen Sie vor einer Entscheidung das aktuelle öffentliche Angebot. Unterschiedliche Modellzeiträume sind nicht direkt vergleichbar.
Grundlagen: Mietrendite erklärt ↗ · BMF: Kaufpreisaufteilung ↗ · BFH: Erhaltungsrücklage ↗. Finanzierung ohne Sondertilgung, Gebühren und Zinsänderungen innerhalb des Modelljahrs. Der Rechner erteilt keine Finanzierungszusage oder Kaufempfehlung.