Kaufpreisfaktor
Kaufpreis ÷ Jahreskaltmiete. Ein Verhältnis, keine Angabe zur tatsächlichen Amortisationsdauer.
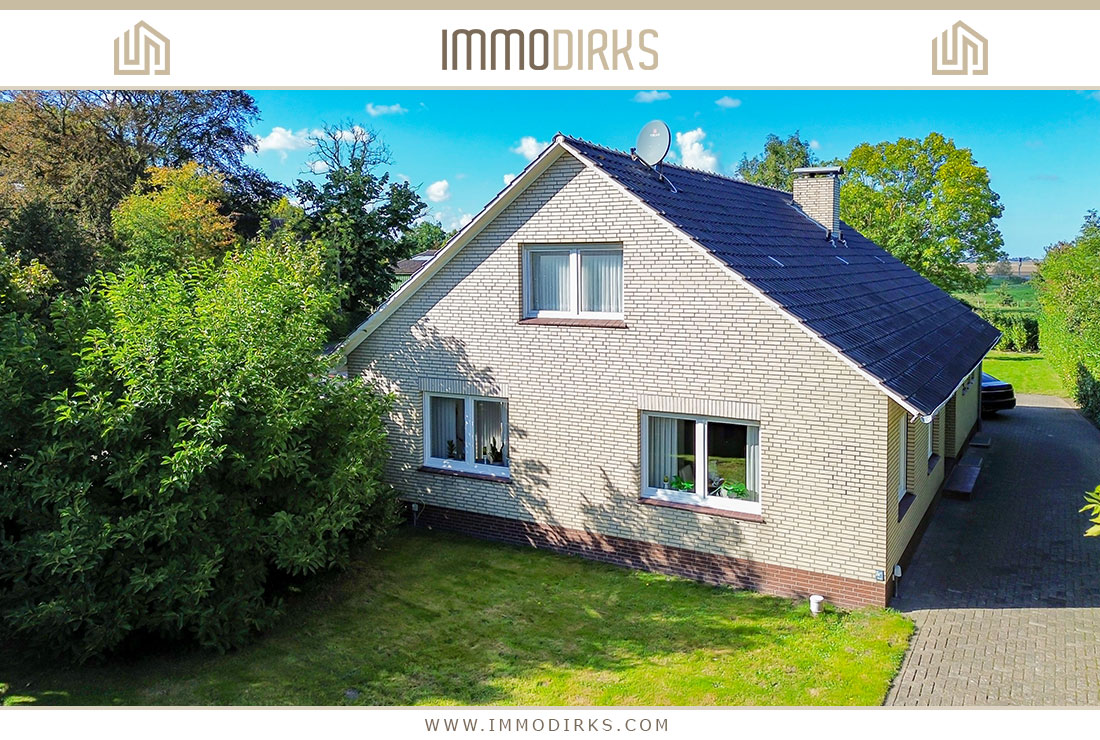
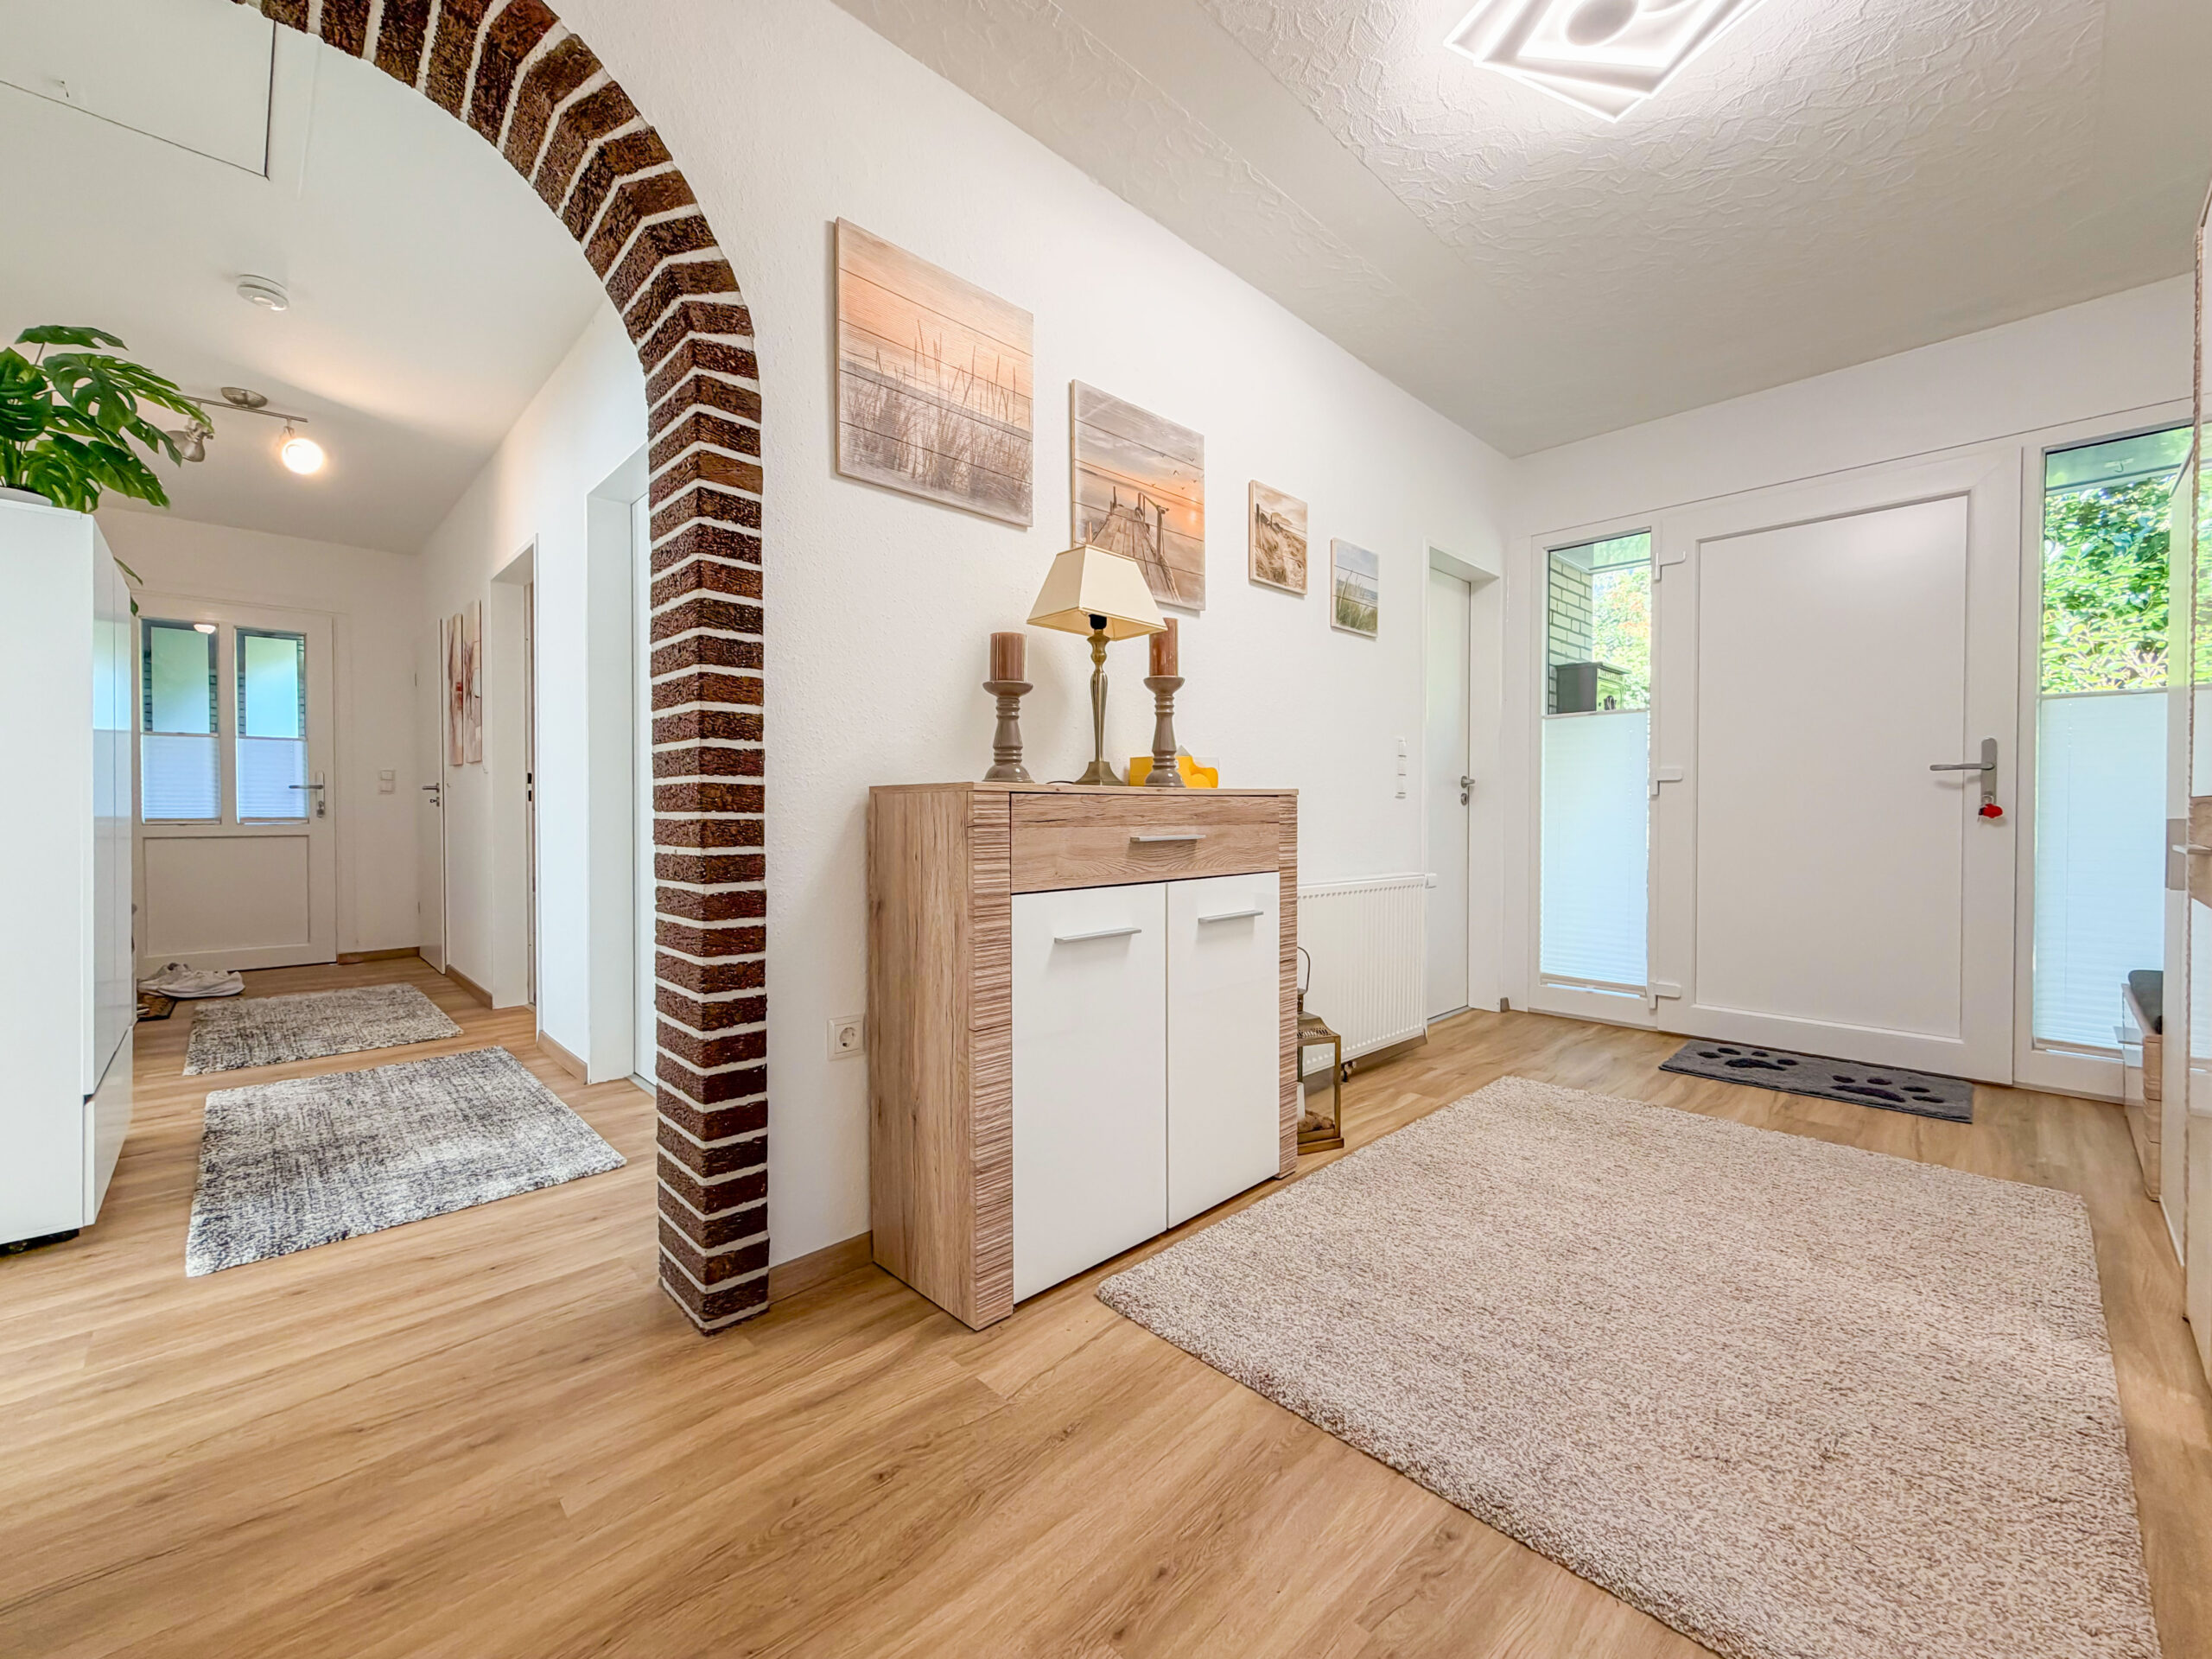
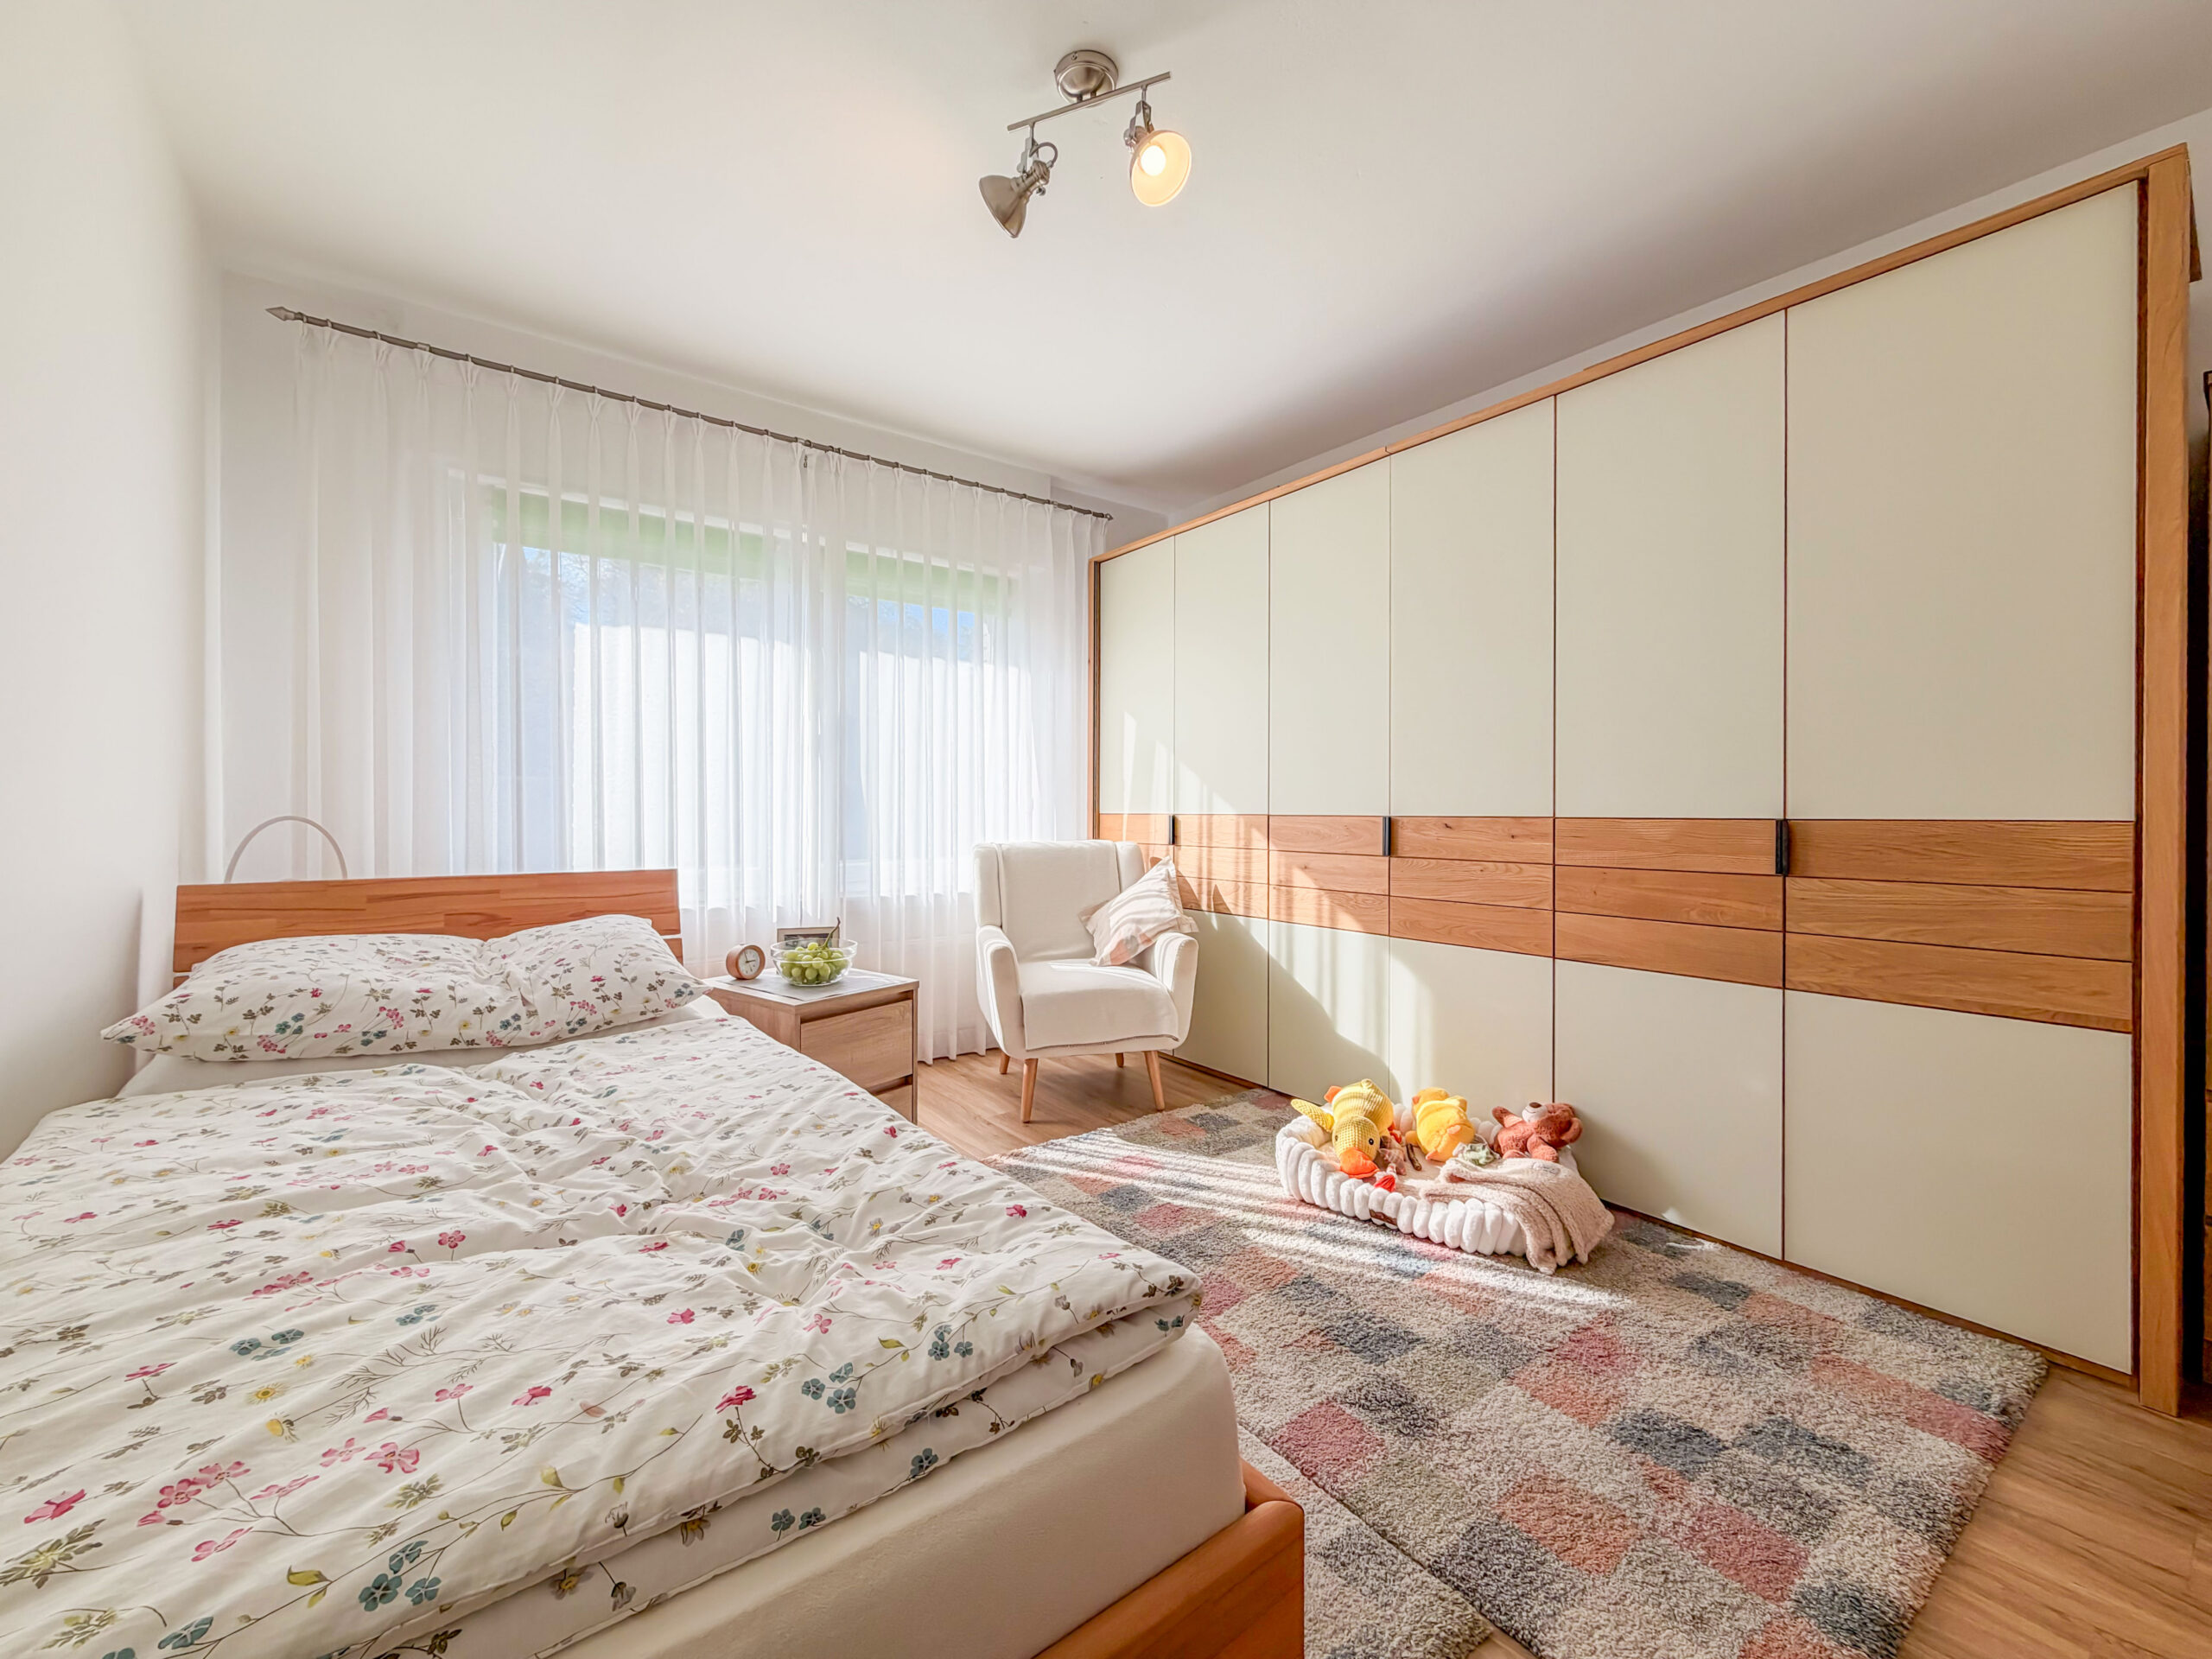
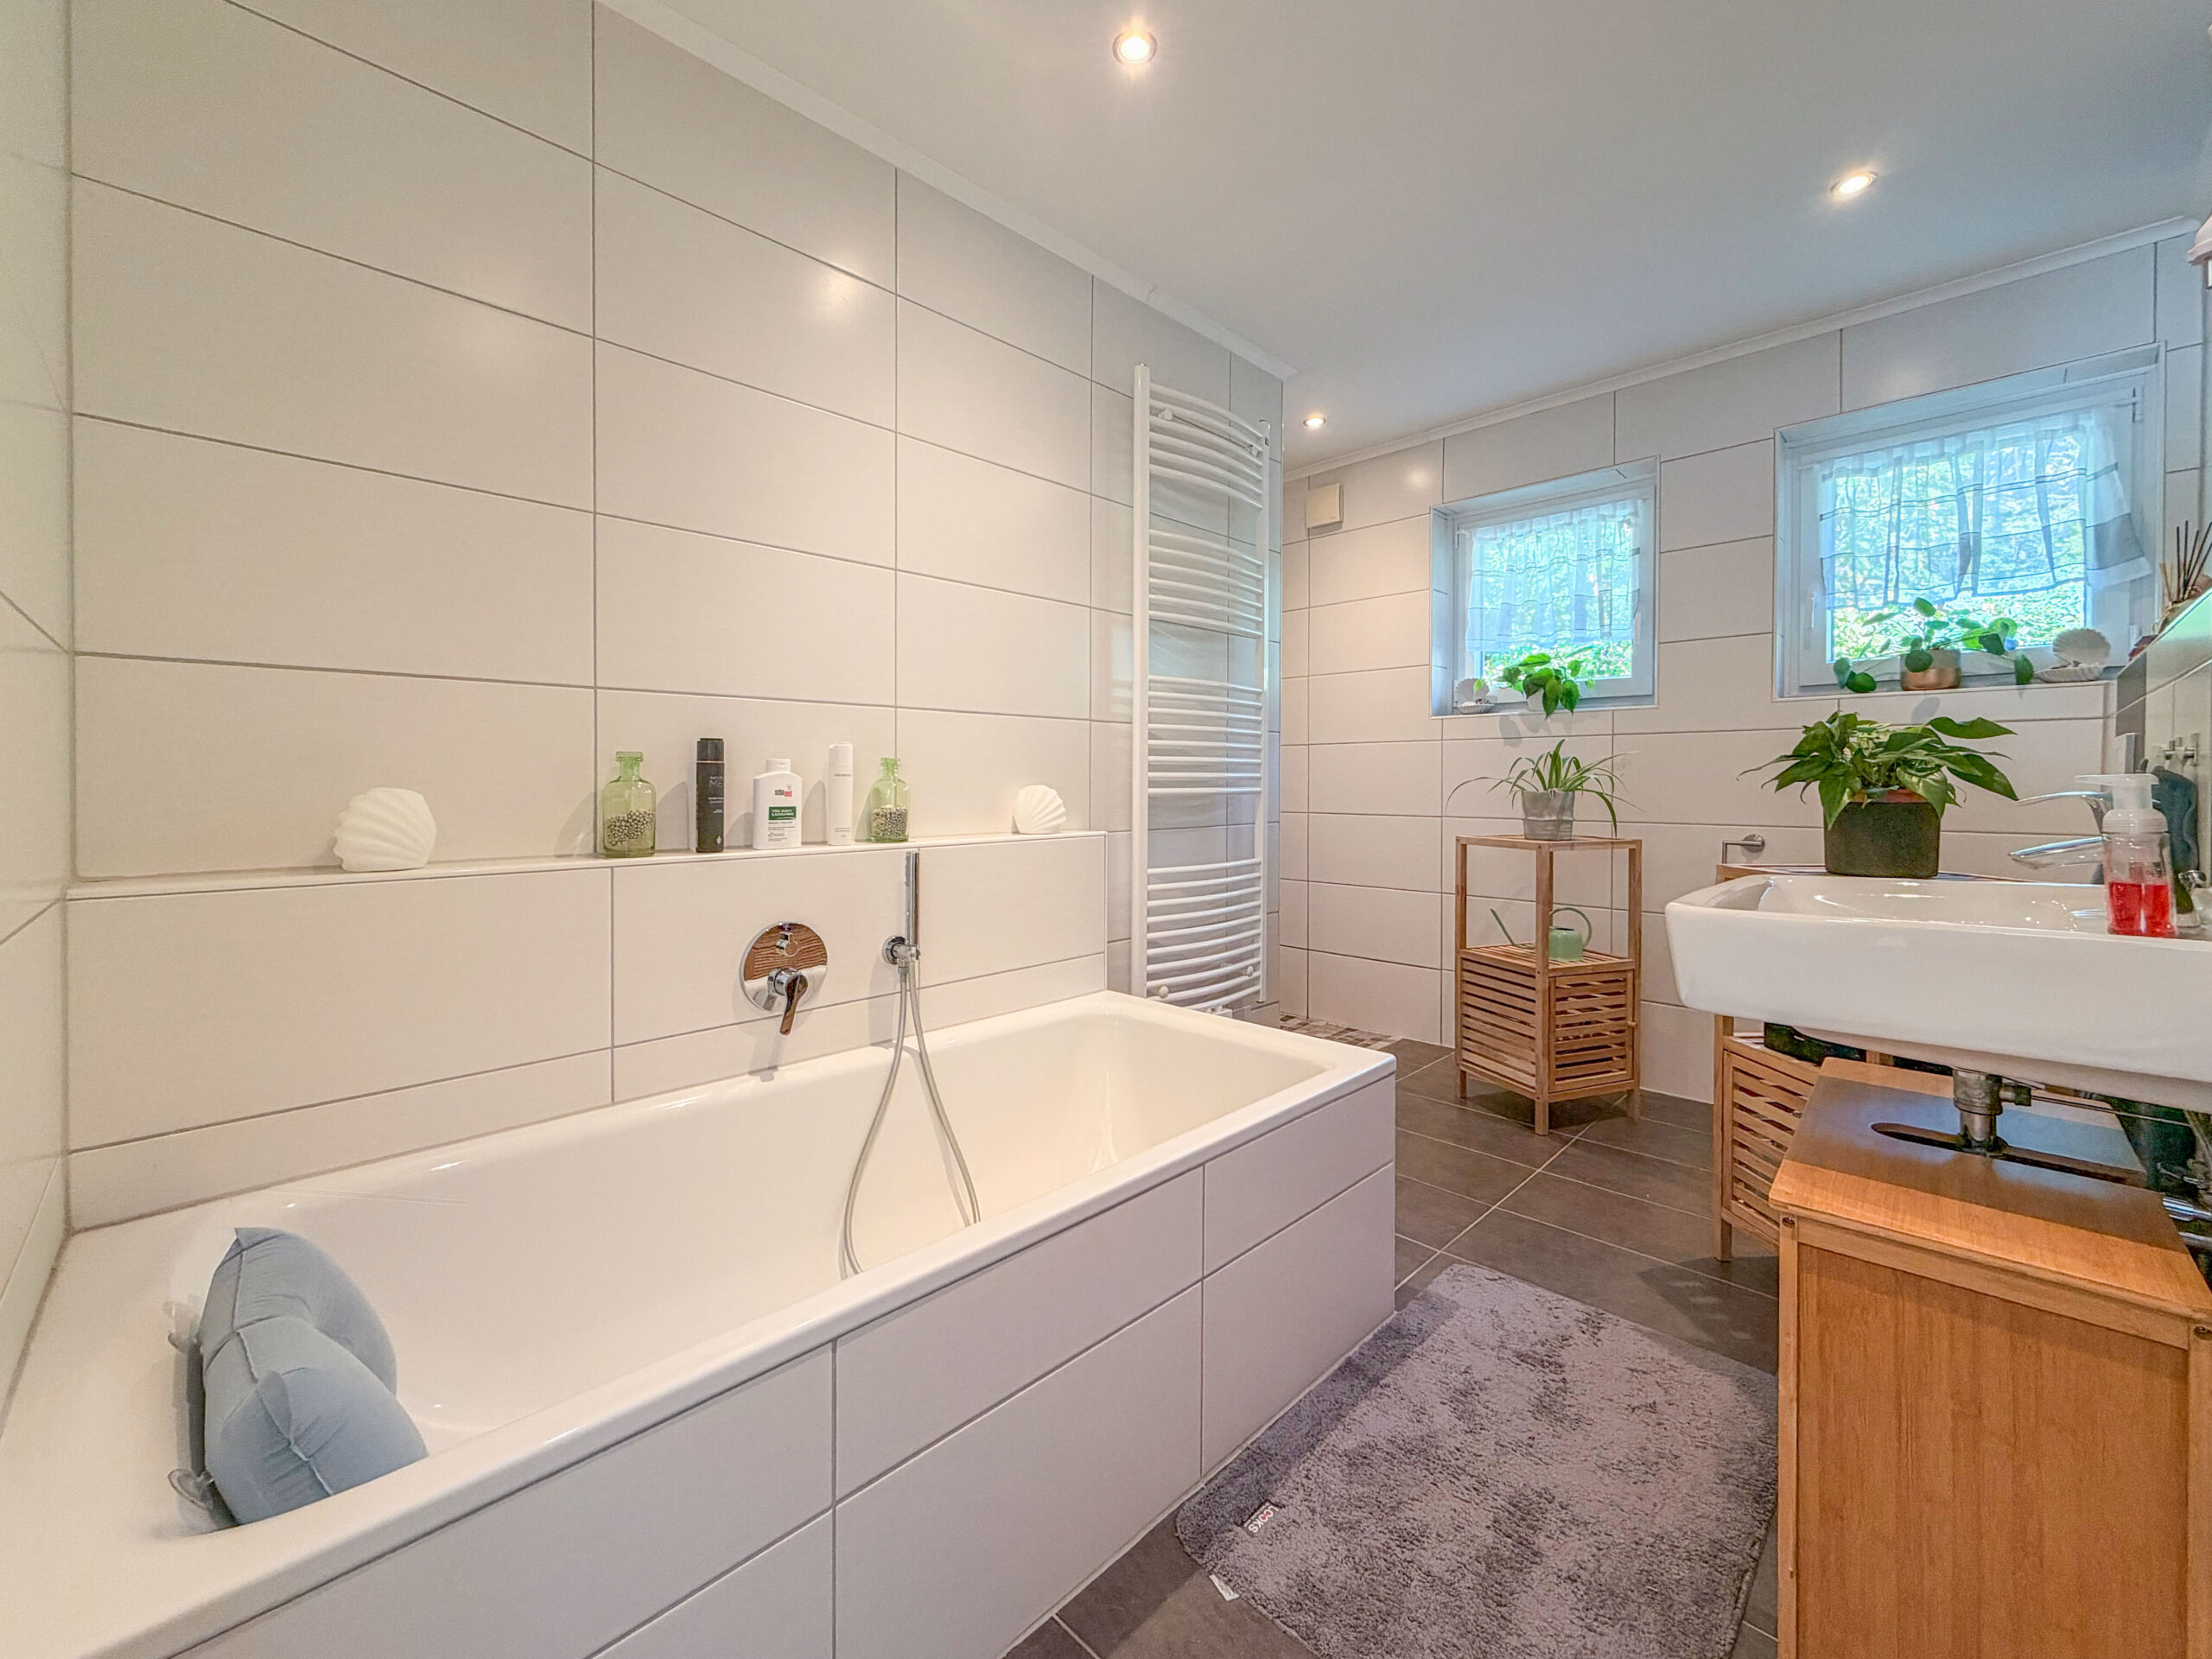
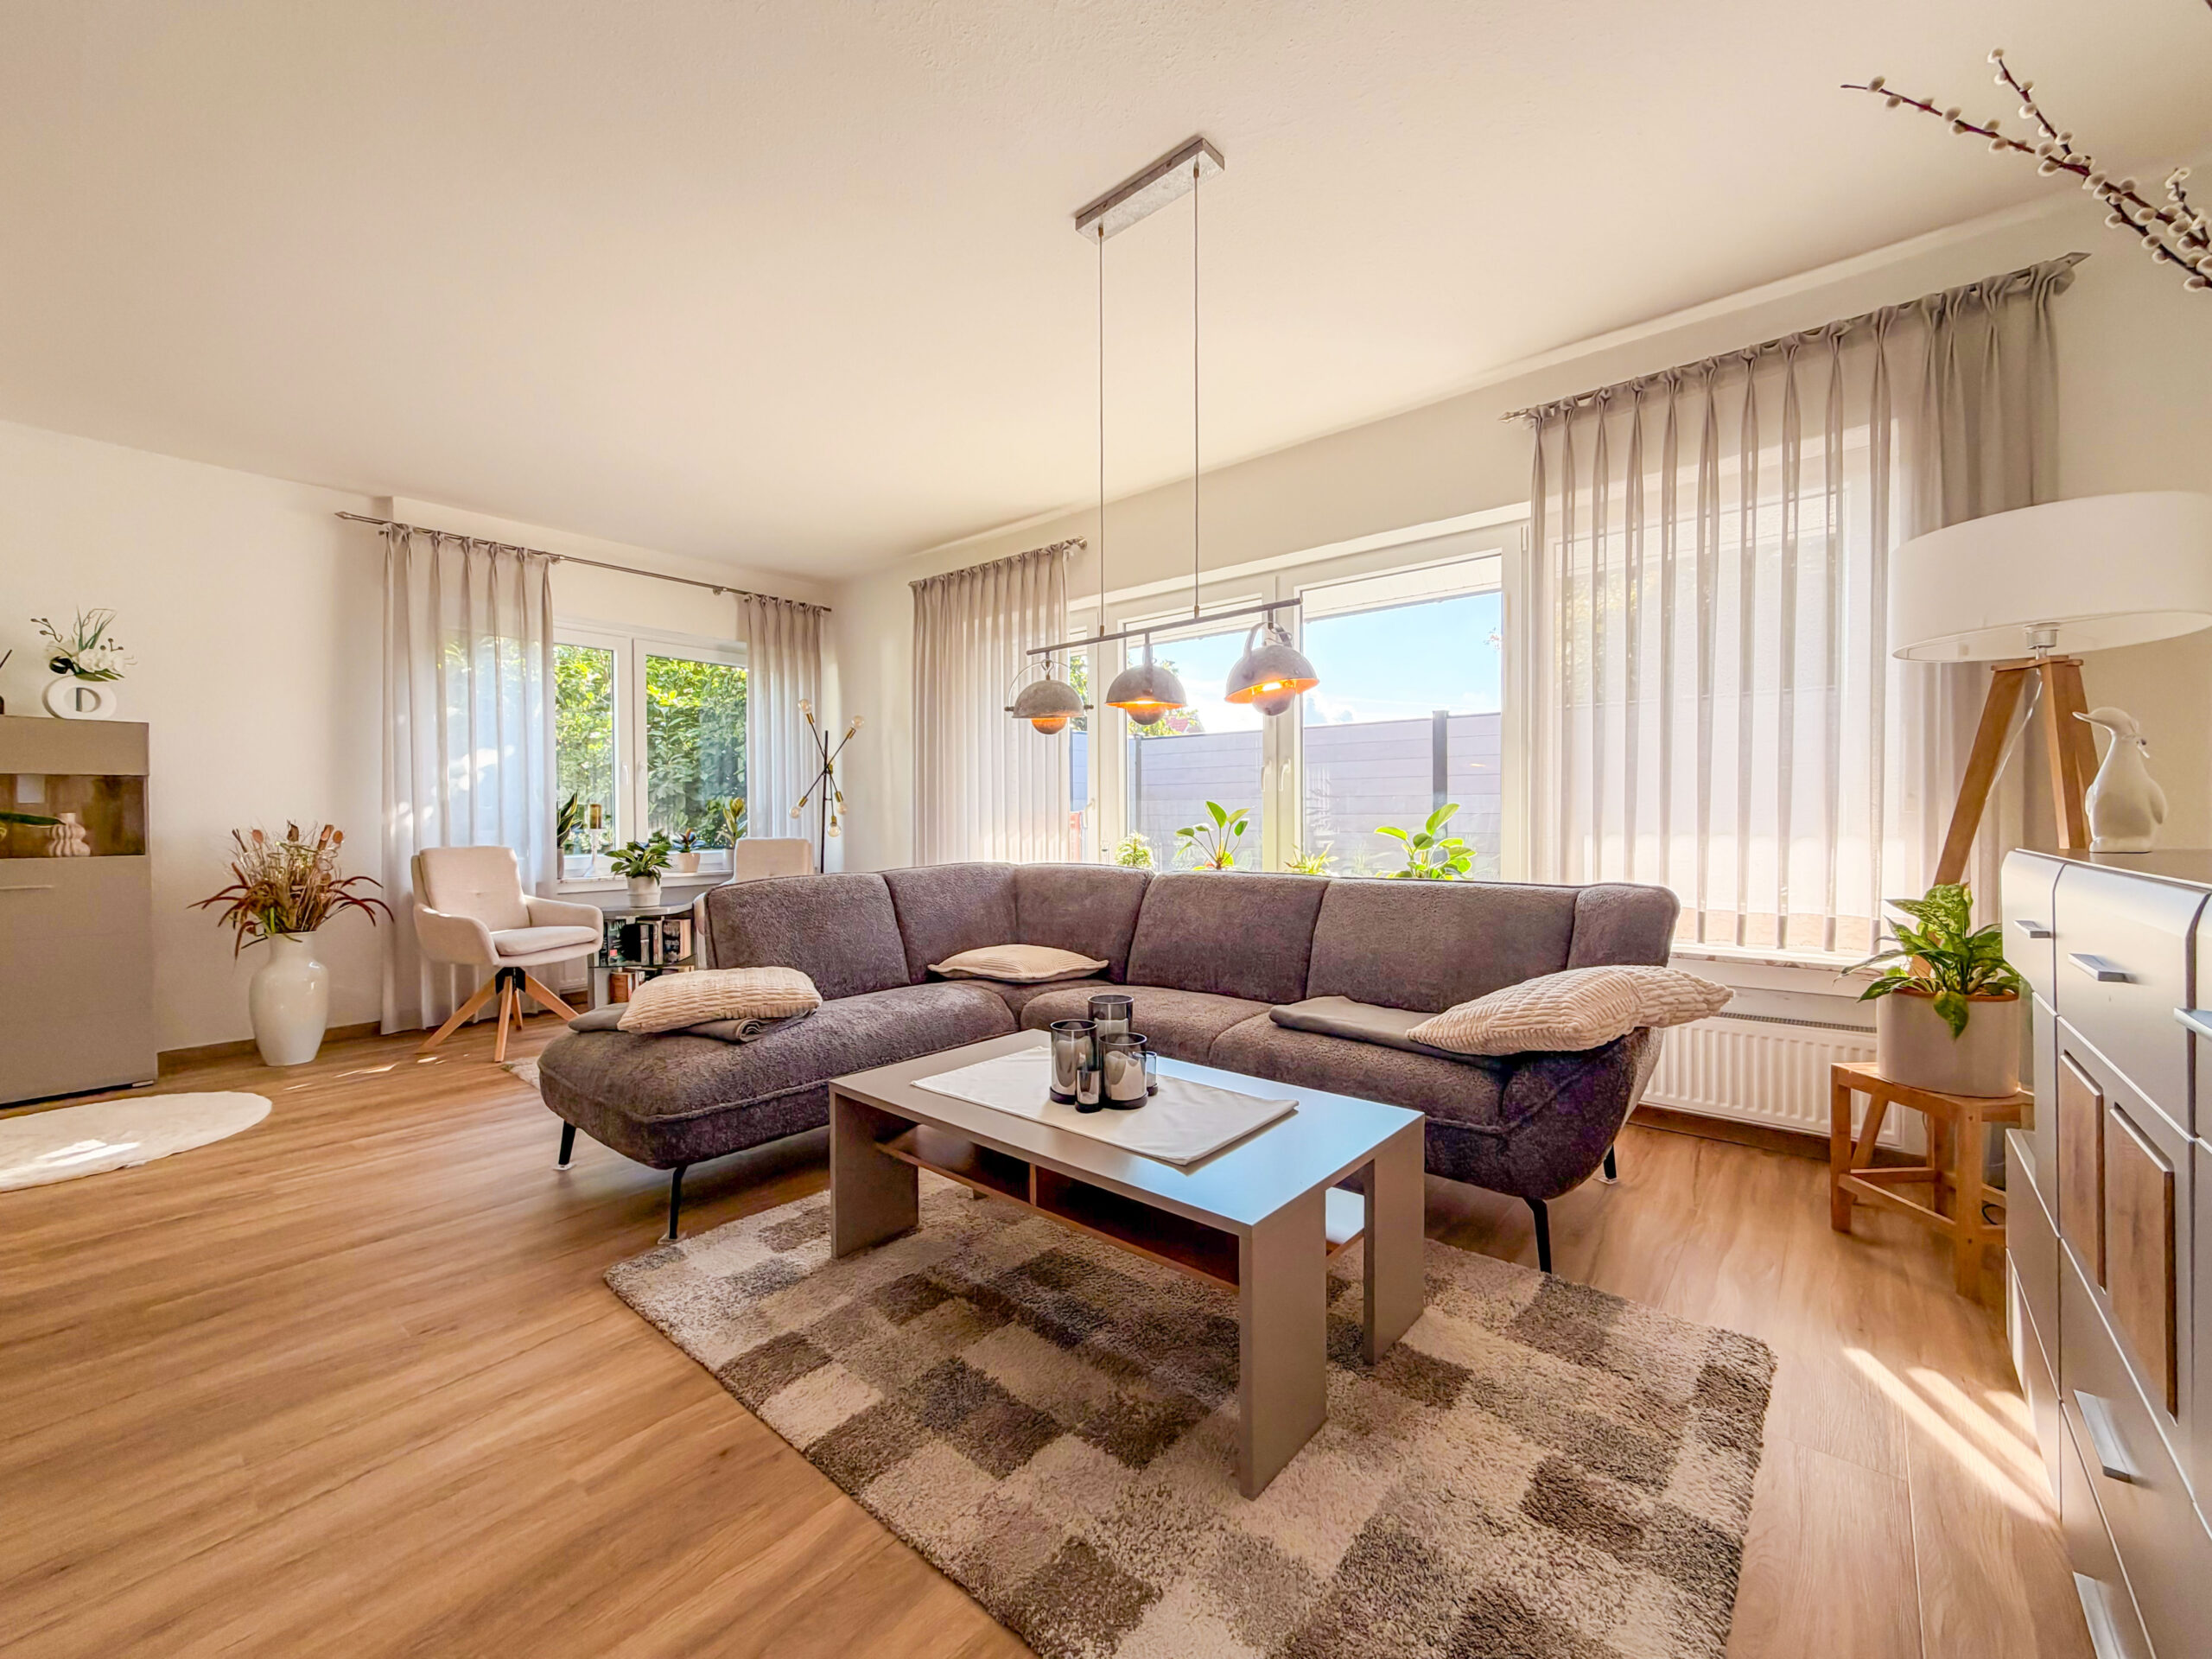
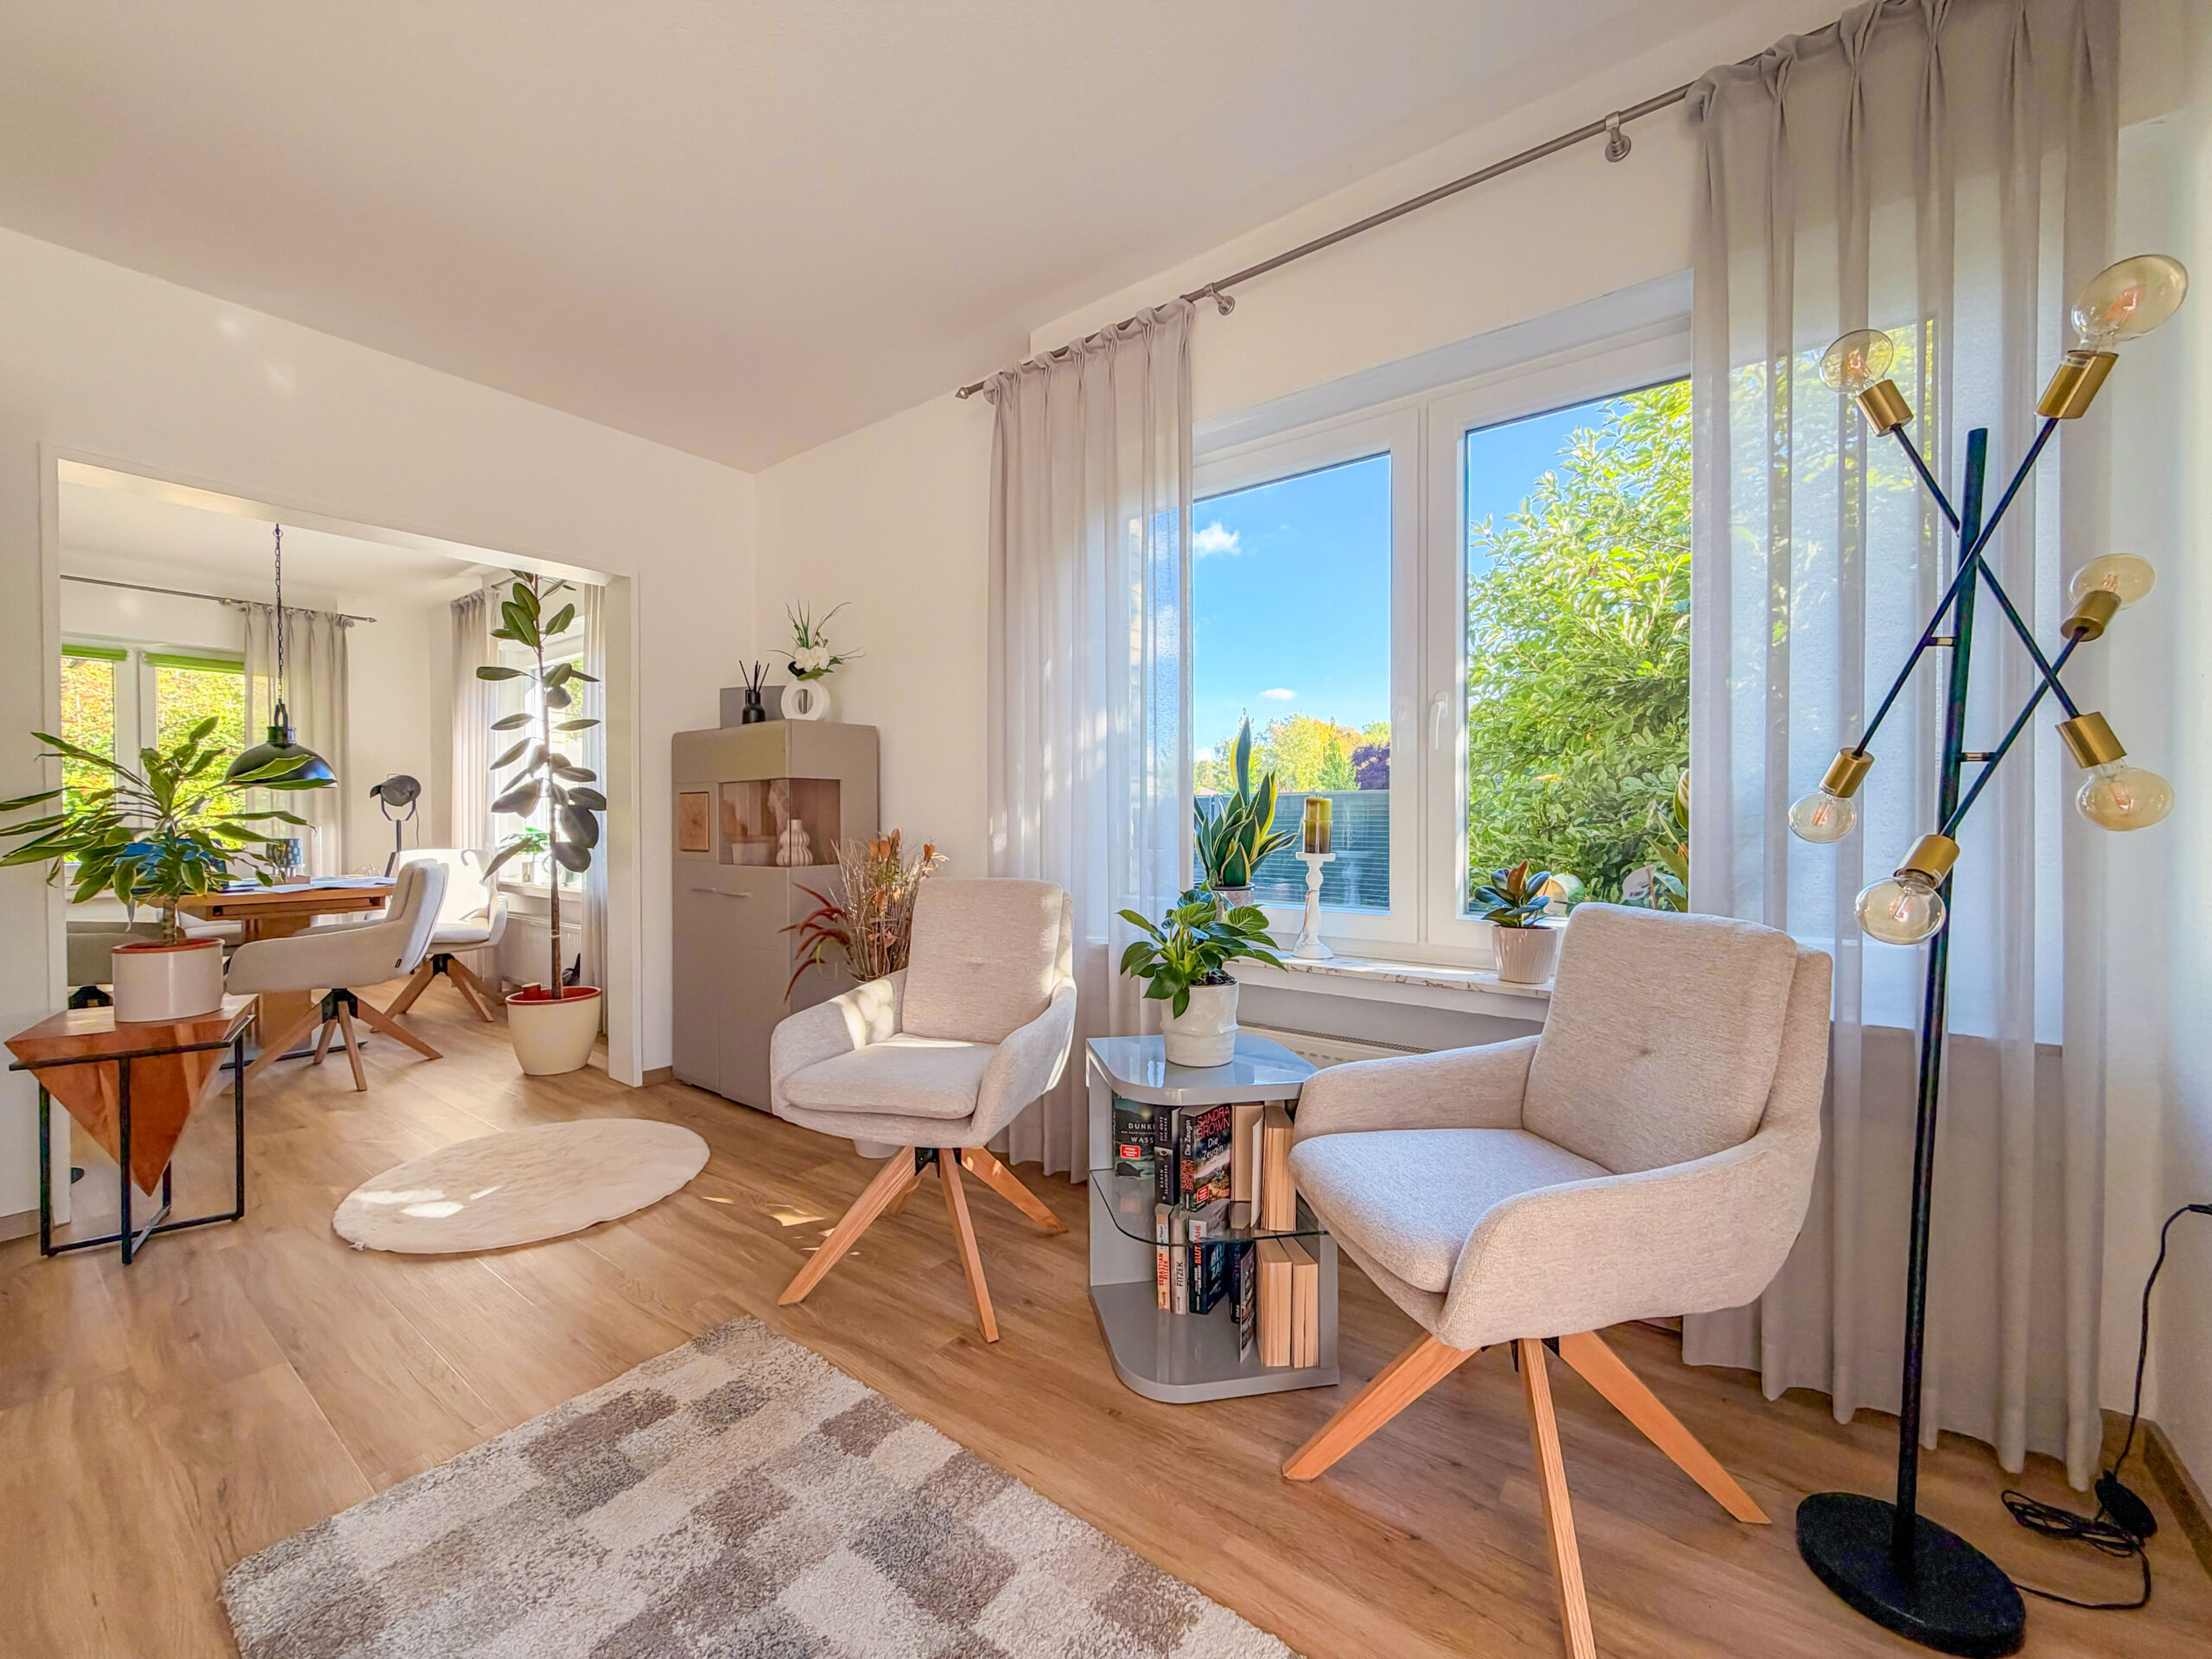
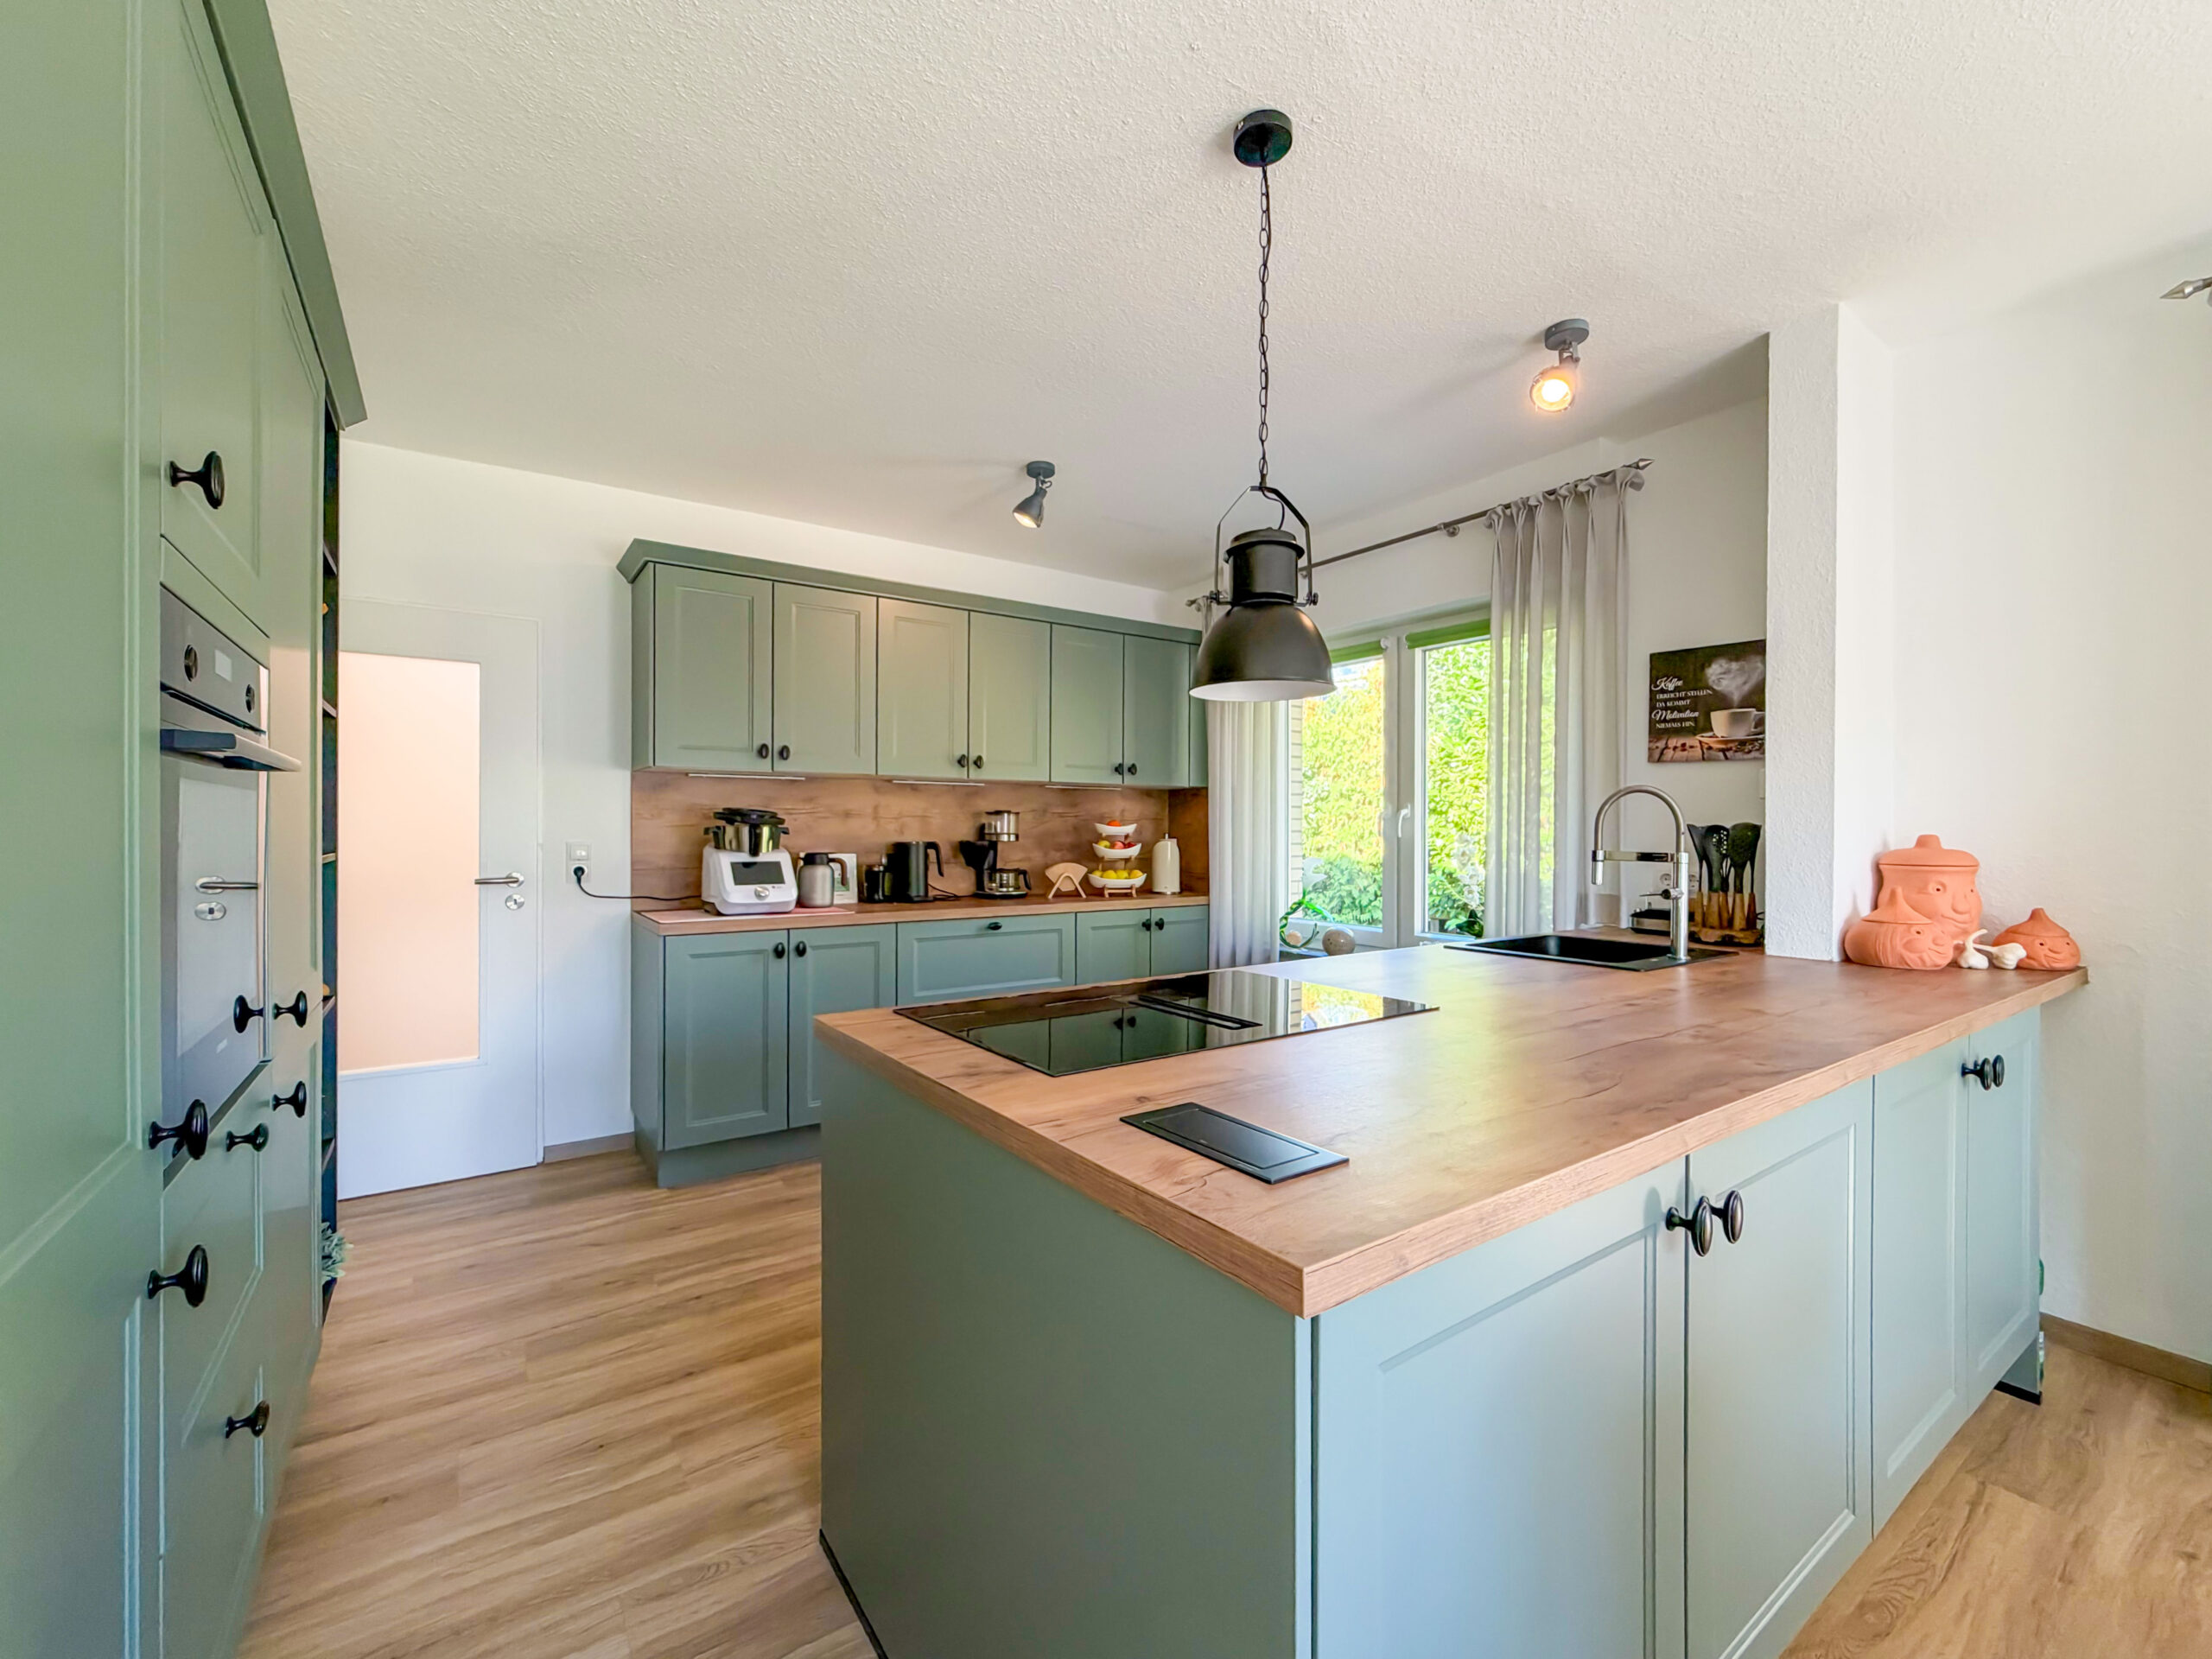
Dieser massiv erbaute Bungalow aus dem Jahr 1974 bietet eine besondere Gelegenheit für alle, die sich ein eigenes Zuhause mit großzügigem Grundstück, ebenerdigem Wohnen und bereits umfangreich erfolgten Modernisierungen wünschen.
Die Immobilie bietet drei gut nutzbare Wohn- und Schlafräume, darunter zwei Schlafzimmer, die sich flexibel an die individuellen Bedürfnisse der zukünftigen Bewohner anpassen lassen. Ein Badezimmer sowie ein separates Gäste-WC ergänzen das Raumangebot. Zusätzlich stehen ca. 50 m² Nutzfläche zur Verfügung und schaffen wertvollen Raum für Hobby, Stauraum oder weitere persönliche Nutzungsmöglichkeiten.
Auf dem ca. 850 m² großen Eigentumsgrundstück erwartet Sie ein Haus, das in den vergangenen Jahren Schritt für Schritt umfassend erneuert und renoviert wurde. Viele Arbeiten, die bei Immobilien dieses Baujahres häufig erst noch anstehen, wurden hier bereits erledigt – Sie können sich somit deutlich schneller auf das konzentrieren, was wirklich zählt: das Leben im eigenen Zuhause.
Besonders attraktiv ist der bereits modernisierte Zustand: Die Fenster wurden 2025 erneuert, ebenso die Böden und die Küche. Auch das Gäste-WC erhielt 2025 eine Erneuerung. Das Garagentor und der Gartenzaun wurden ebenfalls 2025 erneuert. Die Haustür stammt aus dem Jahr 2022. Für zusätzlichen Wohnkomfort sorgt die Fußbodenheizung im Badezimmer. Die Hohlraumdämmung wurde 2026 erneuert.
Damit präsentiert sich dieser Bungalow als interessante Kombination aus gewachsenem Grundstück, massivem Bestand und zahlreichen bereits realisierten Modernisierungen.
Das ca. 850 m² große Grundstück eröffnet dabei Raum für Garten, Freizeit und persönliche Gestaltungsideen – ein wertvoller Freiraum, den man heute nur noch selten in dieser Form findet.
Eine Immobilie für Menschen, die nicht erst jahrelang renovieren möchten, sondern möglichst schnell ankommen und ihr neues Zuhause genießen wollen.
Hohlraumdämmung 2026 erneuert
Fußbodenheizung Badezimmer
Gartenzaun 2025 erneuert
Garagentor 2025 erneuert
Gäste WC 2025 erneuert
Haustür 2022 erneuert
Fenster 2025 erneuert
Böden 2025 erneuert
Küche 2025 erneuert
Willkommen in Bunde – einer charmanten Gemeinde im westlichen Ostfriesland, die ländliche Ruhe mit einer angenehm guten Erreichbarkeit verbindet.
Die Immobilie befindet sich in einer ruhigen und gewachsenen Wohnlage, in der Sie die Vorzüge eines entspannten Lebensumfelds genießen können. Hier geht es nicht um Trubel und Hektik, sondern um das, was ein Zuhause langfristig wertvoll macht: Ruhe, Platz und ein Umfeld, in dem man sich wohlfühlen kann.
Gleichzeitig profitieren Sie von der guten Infrastruktur vor Ort. Einkaufsmöglichkeiten für den täglichen Bedarf, Ärzte, Apotheken, Banken sowie verschiedene gastronomische Angebote und weitere Einrichtungen sind bequem erreichbar. Auch Familien finden in Bunde ein angenehmes Umfeld mit Schulen, Kindergärten und vielfältigen Freizeitmöglichkeiten.
Besonders reizvoll ist die Nähe zur ostfriesischen Landschaft. Weite Felder, typisch norddeutsche Natur und zahlreiche Möglichkeiten für Spaziergänge und Fahrradtouren liegen praktisch vor der Haustür. Wer nach Feierabend gerne durchatmet, die Natur genießt oder am Wochenende mit dem Fahrrad unterwegs ist, findet hier beste Voraussetzungen.
Auch die Verkehrsanbindung macht den Standort interessant: Über die nahegelegenen Verkehrsachsen erreichen Sie umliegende Städte und Gemeinden komfortabel. Gleichzeitig liegt die niederländische Grenze nur wenige Kilometer entfernt – ideal für spontane Ausflüge, zum Einkaufen oder für einen Cafébesuch im Nachbarland.
Bunde verbindet damit genau das, was viele Menschen heute suchen: ein ruhiges und naturnahes Zuhause, ohne auf eine gute Infrastruktur und kurze Wege verzichten zu müssen.
Ein Standort für Menschen, die nicht nur vier Wände suchen, sondern einen Ort, an dem sich Alltag und Lebensqualität miteinander verbinden lassen.
Was kommt zum Kaufpreis hinzu? Passen Sie die Annahmen an und verschaffen Sie sich einen ersten Überblick. Ihre Eingaben werden nur für diese Berechnung in Ihrem Browser verwendet.
Bitte ergänzen Sie die Käuferprovision, um die vollständige Beispielrechnung zu erhalten.
Die Rechnung dient Ihrer Planung. Individuelle Steuerregelungen, die tatsächlich anfallenden gesetzlichen Gebühren sowie Ihre Provisionsvereinbarung sind maßgeblich. Finanzierungskosten sind nicht enthalten; eine Finanzierungszusage ist mit der Berechnung nicht verbunden.
Geprüft am 30.10.2026. Quellen: Niedersächsisches Finanzministerium: Grunderwerbsteuer · Bundesnotarkammer: gesetzliche Notarkosten
Entdecken Sie weitere Angebote oder teilen Sie uns Ihre Wünsche mit. Unser Team prüft Ihren Suchauftrag persönlich und meldet sich, wenn ein passendes Angebot vorliegt.
Vergleichen Sie die hinterlegten Eckdaten mit Ihren eigenen Wünschen. Das ist eine persönliche Merkhilfe, keine Kaufempfehlung. Ihre Eingaben bleiben auf dieser geöffneten Seite und werden nicht gespeichert oder übermittelt.
Nennen Sie uns bis zu zwei passende Termine. Ihr Ansprechpartner stimmt die Besichtigung persönlich mit Ihnen ab. Das Absenden reserviert noch keinen Termin.
Übernehmen Sie den Gesamtbetrag aus der Kaufnebenkostenrechnung und tragen Sie Ihre eigenen Finanzierungsannahmen ein. Alle Eingaben bleiben in Ihrem Browser auf dieser geöffneten Seite.
Vereinfachte Annuitätenrechnung mit monatlicher Zahlung: Darlehen × (Sollzins + anfängliche Tilgung) ÷ 100 ÷ 12. Die Restschuld wird mit monatlicher Verzinsung berechnet. Keine Fördermittel, Sondertilgungen, Gebühren oder spätere Zinsänderungen berücksichtigt. Eine Bank prüft Finanzierung und Tragbarkeit individuell. Die Rechnung ist keine Finanzierungszusage.
Möchten Sie Angebote leichter wiederfinden? Aktivieren Sie Ihren persönlichen Verlauf auf diesem Gerät. Bis zu vier Immobilien werden für höchstens 30 Tage lokal gemerkt – ohne Konto und ohne Synchronisierung mit anderen Geräten.
Zur Anzeige prüfen wir die gemerkten Angebotsnummern bei unserer Website. Nicht mehr öffentliche Angebote werden entfernt. Hinweise zur lokalen Speicherung
Ihre Zahlen. Ein nachvollziehbarer Überblick.
Wie viel Miete bleibt nach Kosten, Rücklagen und Kreditrate? Beginnen Sie mit vier Basisangaben. Finanzierung, Risiken und eine Steuer-/AfA-Beispielrechnung können Sie zusätzlich einschalten. Das Modell betrachtet ein volles Vermietungsjahr. Ihre Eingaben bleiben auf dieser geöffneten Seite in Ihrem Browser.
Kapitalanlagerechner auf eigener Seite öffnen →
Eigene Zahlen aus einem beliebigen Immobilienangebot eingeben oder ein öffentliches ImmoDirks-Angebot auswählen. Externe Portale werden nicht automatisch ausgelesen.
01 · Kauf und Vermietung
AfA steht für Absetzung für Abnutzung. Damit verteilen Sie die Gebäudekosten steuerlich auf mehrere Jahre. Beispiel mit 200.000 € Kaufpreis, 20.000 € Nebenkosten, 80 % Gebäudeanteil und 2 % AfA. Die Rechnung ergibt 176.000 € AfA-Basis und 3.520 € Abschreibung pro vollem Jahr.
Vereinfachte Gebäude-AfA-Basis: (Kaufpreis + Erwerbsnebenkosten) × Gebäudeanteil. Zusätzliche einmalige Investitionen werden nicht automatisch in die AfA-Basis aufgenommen. Steuerliche Besonderheiten, zeitanteilige AfA im Erwerbsjahr, Sonderabschreibungen und Verlustverrechnung bleiben unberücksichtigt. Eine negative Beispiel-Steuerbasis wird deshalb nicht als garantierte Erstattung zum Cashflow addiert.
Im gesamten Modellzeitraum bleiben Sollzins, anfängliche Kreditrate und Mietausfallquote konstant. Dies unterstellt keine tatsächliche Zinsbindung und berechnet keine Anschlussfinanzierung. Zusätzliche Anfangsinvestitionen erhöhen nicht automatisch den Immobilienwert. Die Mehrjahresrechnung erfolgt vor Steuern; das optionale Steuerszenario oben betrifft nur ein volles erstes Modelljahr.
Bitte die Basisangaben ergänzen. Fehlende Pflichtwerte werden nicht als 0 angenommen.
02 · Ihr Ergebnis für ein volles Vermietungsjahr
Kaufpreis ÷ Jahreskaltmiete. Ein Verhältnis, keine Angabe zur tatsächlichen Amortisationsdauer.
Jahreskaltmiete ÷ Kaufpreis. Ohne Kaufnebenkosten, laufende Kosten und Finanzierung.
Jahreskaltmiete nach Mietausfall, laufenden Kosten und aktivierter Reserve ÷ gesamtes Kaufbudget. Vor Finanzierung und Steuern.
Reine Rechenbeispiele, keine Prognosen für den Ort oder künftige Zinsen. Der höhere Zinssatz ist ein alternatives Finanzierungsszenario, kein Tilgungsplan einer späteren Anschlussfinanzierung. Cashflow jeweils vor Steuern.
Modellwerte, keine zugesicherten Erträge. Alle Cashflows und das angenommene Verkaufsergebnis vor Steuern. Auf kleinen Bildschirmen können Sie die Tabelle seitlich bewegen.
Das ist eine Modellrechnung mit Ihren Angaben, keine Steuerberechnung Ihres persönlichen Falls. Ob und wann ein steuerlicher Abzug möglich ist, muss individuell geprüft werden. Rücklage, Tilgung und AfA werden deshalb getrennt dargestellt.
Berechnen Sie eine Immobilie und übernehmen Sie das Ergebnis in den Vergleich. Danach können Sie die nächste Immobilie eingeben. Unterschiedliche Annahmen bleiben bei jedem Eintrag sichtbar; es gibt keine automatische Kaufempfehlung.
Noch keine Immobilien im Vergleich. Zuerst Ihre Angaben oben berechnen.
Ihre Rechnungen bleiben nur auf dieser geöffneten Seite. Beim Neuladen oder Schließen gehen sie verloren. Auch bei ImmoDirks-Angeboten sind gespeicherte Vergleichswerte eine Momentaufnahme; prüfen Sie vor einer Entscheidung das aktuelle öffentliche Angebot. Unterschiedliche Modellzeiträume sind nicht direkt vergleichbar.
Grundlagen: Mietrendite erklärt ↗ · BMF: Kaufpreisaufteilung ↗ · BFH: Erhaltungsrücklage ↗. Finanzierung ohne Sondertilgung, Gebühren und Zinsänderungen innerhalb des Modelljahrs. Der Rechner erteilt keine Finanzierungszusage oder Kaufempfehlung.